お金図鑑No.002
固定金利
Fixed-Rate Mortgage
一定の期間、借入金利が変わらない住宅ローン。
選ぶポイントは、金利の高さだけでなく「いつまで返済の見通しを立てられるか」。
| 借入当初の金利 | 将来の返済額 | 金利上昇の影響 | 家計管理 |
| 固定期間中は一定 | 変動より高めの傾向 | 自動では下がらない | 固定期間と終了後の扱い |
固定金利とは?
契約で定めた期間、適用金利が変わらない住宅ローン。
市場の金利が上がっても、固定期間中の適用金利はそのまま。教育費や老後資金と合わせて、返済計画を立てやすいことが特徴。
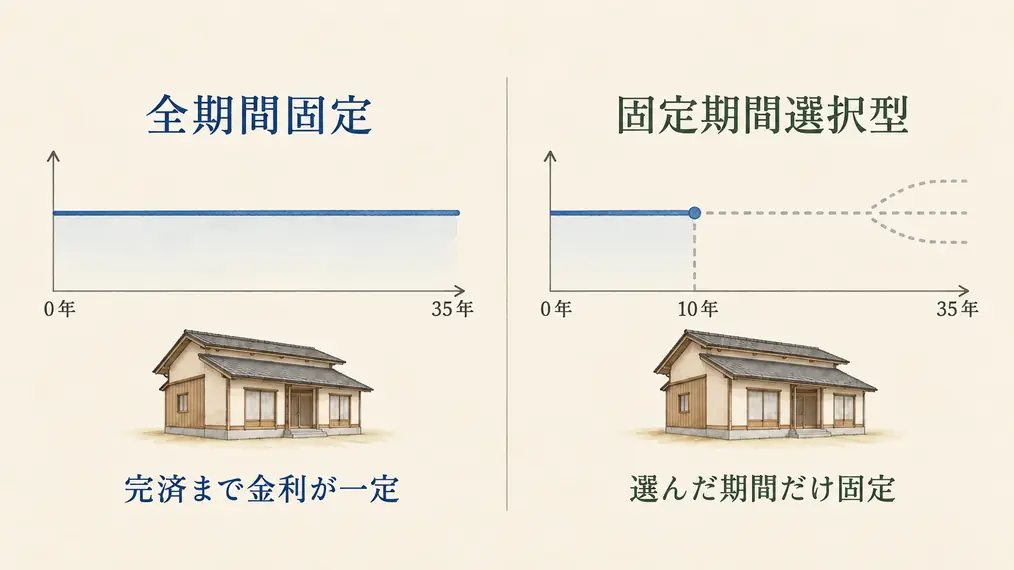
ただし、「固定金利=完済まで固定」ではない。 全期間固定金利と固定期間選択型では、金利が変わらない期間が異なる。
- 固定期間中は市場金利の上昇に影響されない
- 完済まで固定するタイプと、一定期間だけ固定するタイプがある
- 当初の金利が下がっても、契約中の金利は自動で下がらない返済額だけで借入上限を決めない
変動金利との違いは「先の返済額が見えること」
変動金利は、借入後も金利が見直される仕組み。全期間固定金利は、借入時に完済までの金利条件が決まる仕組み。
固定金利は当初の金利が高めになりやすい一方、金利上昇に備えて返済予算を組み直す負担を抑えられる。
例えば、教育費が増える時期に住宅ローンの返済まで増えると、家計の調整は難しくなる。将来の支出が見えている家庭ほど、返済額を把握できることが判断材料になる。
なお、毎月返済額が一定となるのは、元金と利息を合わせた返済額をそろえる「元利均等返済」が基本。元金均等返済や、当初だけ金利を引き下げる商品では、固定金利でも返済額が変わる。
メリット・デメリット
- 固定期間中の金利上昇を避けられる
- 教育費や貯蓄と合わせて返済計画を立てやすい
- 金利の動きを気にする負担を減らせる
- 変動金利より当初の返済額が大きくなることが多い
- 市場金利が下がっても、自動で利息負担は減らない
- 固定期間選択型は、期間終了後に返済額が増える可能性がある
種類と仕組みの違い
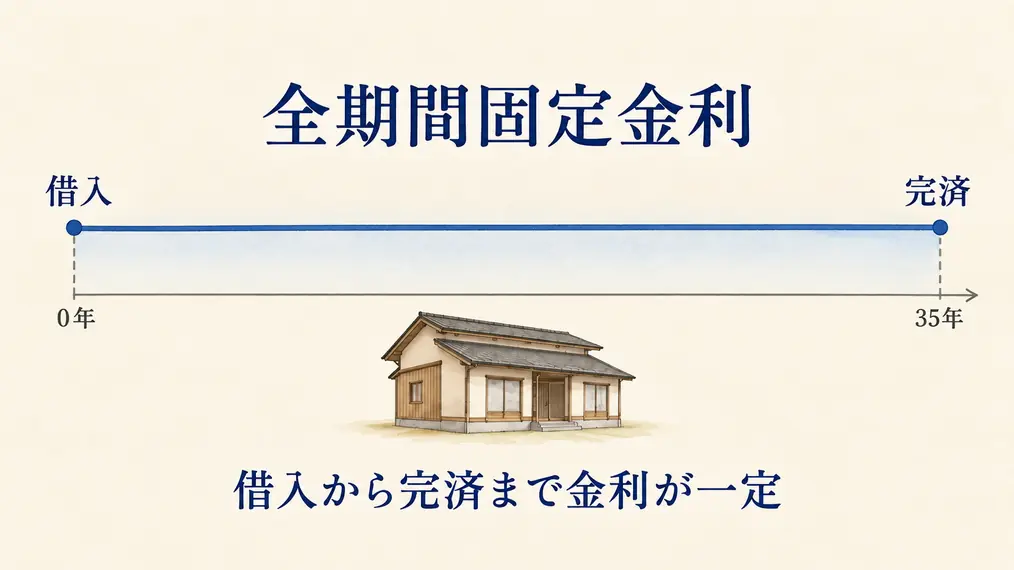
全期間固定金利
借入時に、完済までの金利条件が決まるタイプ。代表例は【フラット35】。
将来の市場金利に左右されず、返済予定を立てられることが特徴。当初の金利引下げ制度を利用する場合も、引下げ終了後を含めた返済予定を借入時に確認できる。
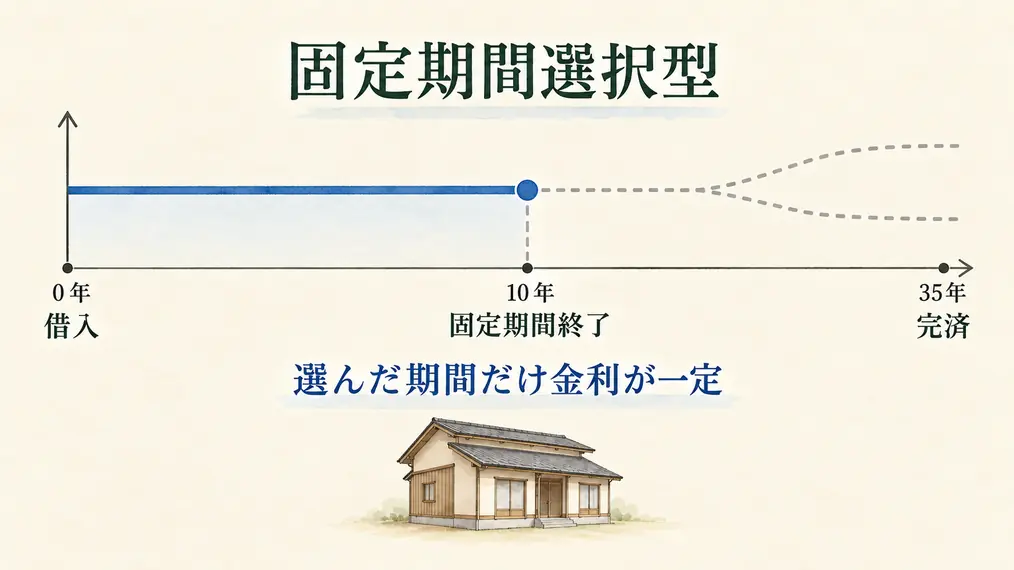
固定期間選択型
「5年固定」「10年固定」など、選んだ期間だけ金利を固定するタイプ。
期間終了後は、その時点の条件で固定金利を選び直すか、変動金利へ移行する仕組み。選べる期間や移行方法は商品によって異なる。
例えば、35年返済で10年固定を選んだ場合、残り25年の金利は借入時点では確定していない。
選ぶときに役立つ三つの視点
何年間、返済額を安定させたいか
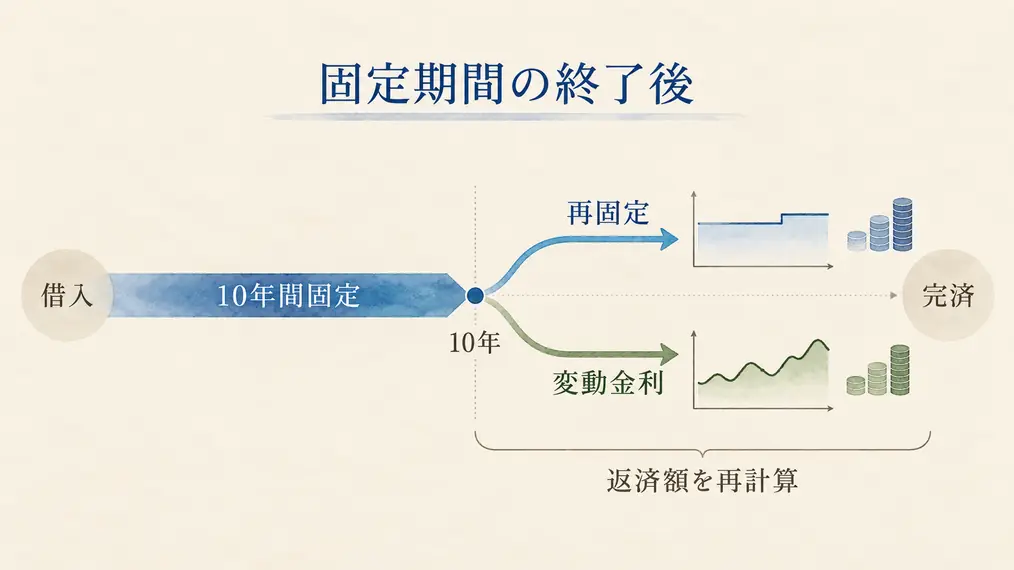
完済まで見通しを立てたい場合は全期間固定。一定期間の支出を安定させたい場合は固定期間選択型が候補。
固定期間選択型では、終了する年を子どもの進学や退職の時期と重ねて確認する。支出が増える時期に固定期間が終わると、返済増への備えも必要になる。
金利だけでなく、諸費用と保障もそろえて比較
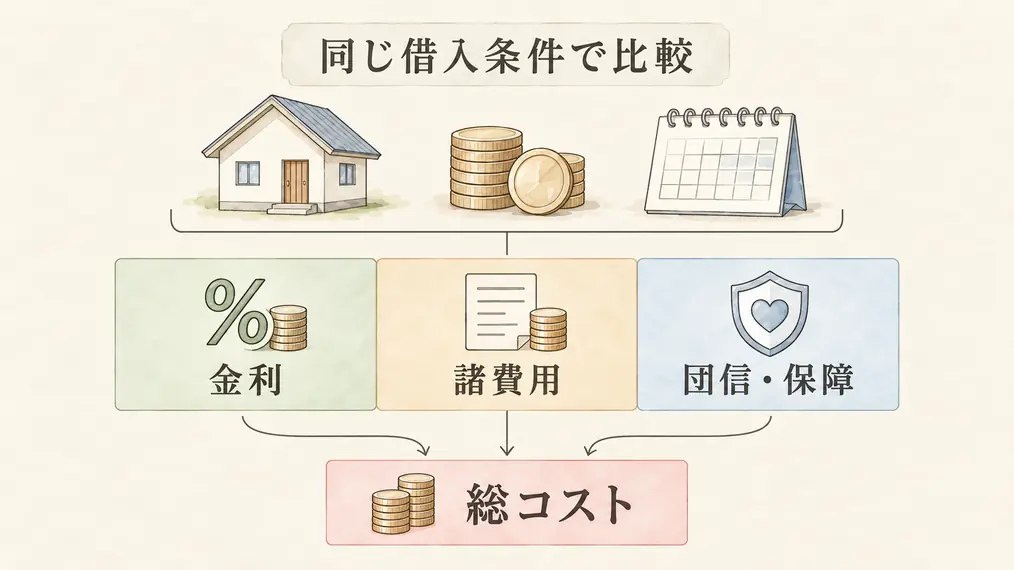
借入額・返済期間・返済方法をそろえ、事務手数料や保証料まで含めて比較する。
団体信用生命保険は、死亡や所定の病気などでローン返済に備える保険。保障を追加すると金利が上乗せされる商品もあるため、同じ保障内容で、最終的にいくら支払うかを見ること。
固定期間終了後の条件まで読む
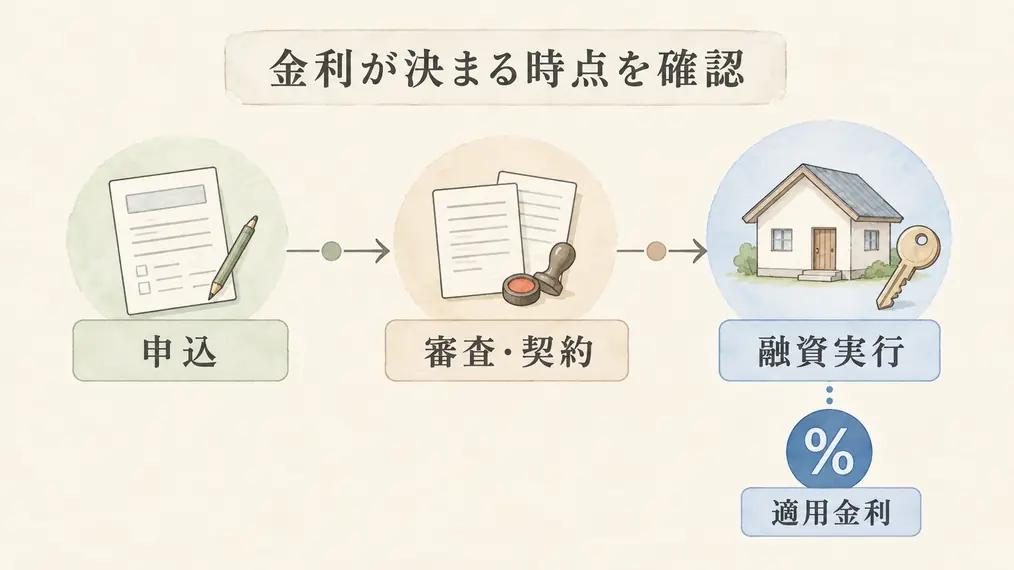
固定期間選択型では、当初の低い金利だけで判断しない。
確認する項目は、終了後の金利引下幅、切替手続き、返済額の再計算方法。変動金利で使われる返済額の増加を抑えるルールが、固定期間終了時にも使えるとは限らない。
選択肢になる家計・注意したい条件
- 完済までの返済予定を把握したい人
- 教育費などに備え、返済額の変化を抑えたい人
- 金利の動向を気にする負担を減らしたい人
- 固定金利で計算すると、返済後に貯蓄が残らない
- 固定期間の終了と、進学や退職の時期が重なる
- 数年以内の売却・完済を予定し、借入時の費用を回収しにくい
借入後の確認と注意点
返済予定表と契約条件を残す
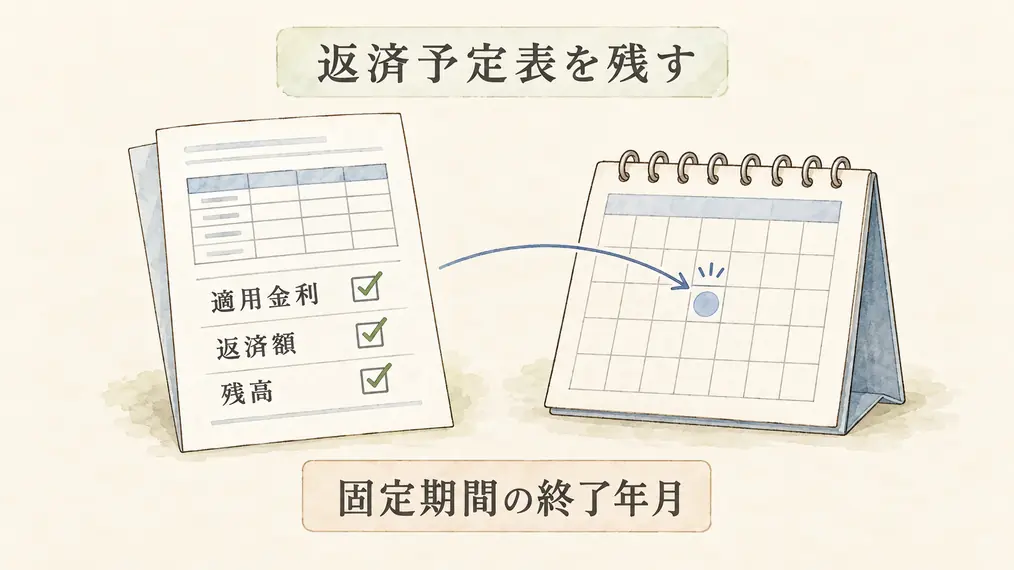
適用金利、返済額、残高に加え、固定期間の終了年月を確認。
当初の金利引下げがある場合は、引下げ終了後の返済額も家計表へ入れておく。
税金と修繕費は別に積み立てる
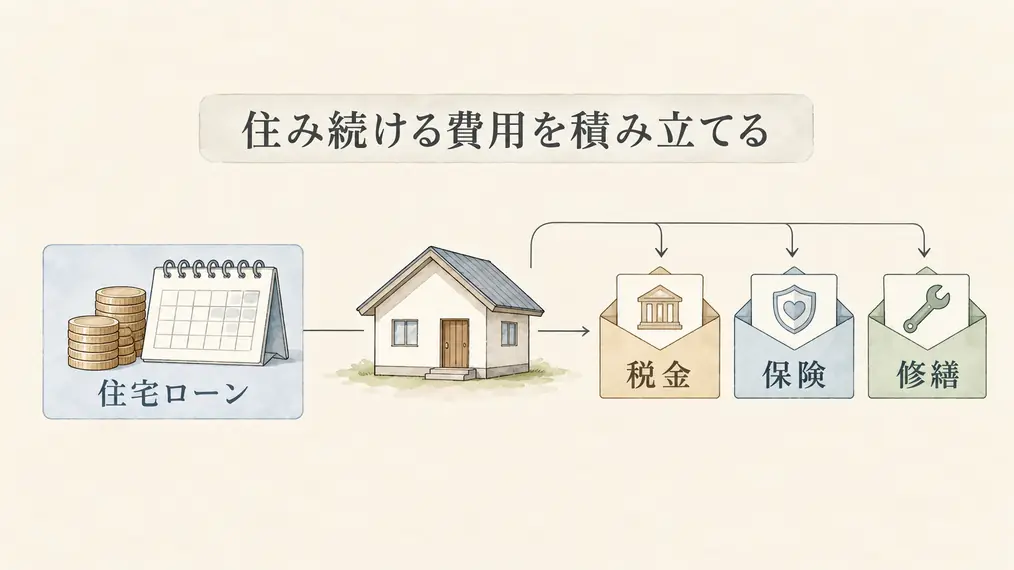
金利を固定しても、固定資産税や保険料、修繕費まで一定になるわけではない。
住宅ローンの返済とは別に、住み続けるための費用を確保する。マンションでは管理費・修繕積立金の増額も考慮すること。
借り換えは費用を引いて判断
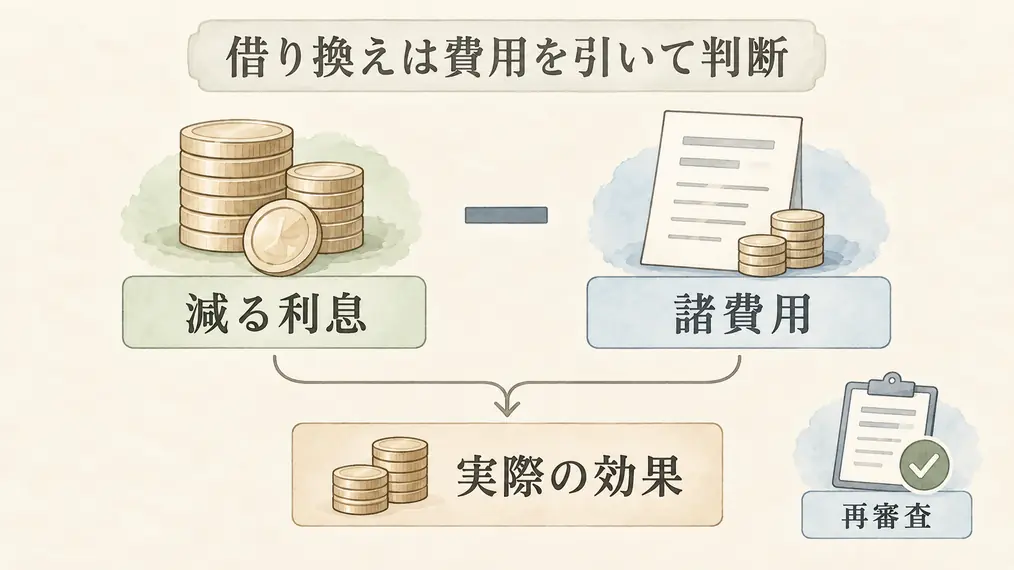
市場金利が下がれば、借り換えで負担を減らせる場合がある。
比較するのは金利差だけでなく、減る利息から、手数料や登記費用を引いた金額。 借り換えには再審査もあるため、必ず利用できる前提にはしないこと。
 ひつヤギ君
「10年固定」を選べば、返済が終わるまで同じ金利なの?
 じギィ博士
固定されるのは最初の10年間じゃ。完済までの見通しを立てたいなら、全期間固定かどうかを見るんじゃよ。
暮らしをつくる12の図鑑
HOUSE BUILDING ENCYCLOPEDIA
家づくりの知識を、ひとつずつ。
じギィ博士の研究ノート