お金図鑑No.003
フラット35
FLAT 35
民間金融機関と住宅金融支援機構が提携して提供する、最長35年の全期間固定金利型住宅ローン。
選ぶポイントは、金利だけでなく「住宅の基準」「融資率」「取扱金融機関の費用」。
| 金利の安定性 | 当初の返済負担 | 住宅の条件 | 主な確認項目 |
| 借入時に完済まで確定 | 変動より高めの傾向 | 技術基準への適合が必要 | 融資率・手数料・金利引下げ |
フラット35とは?
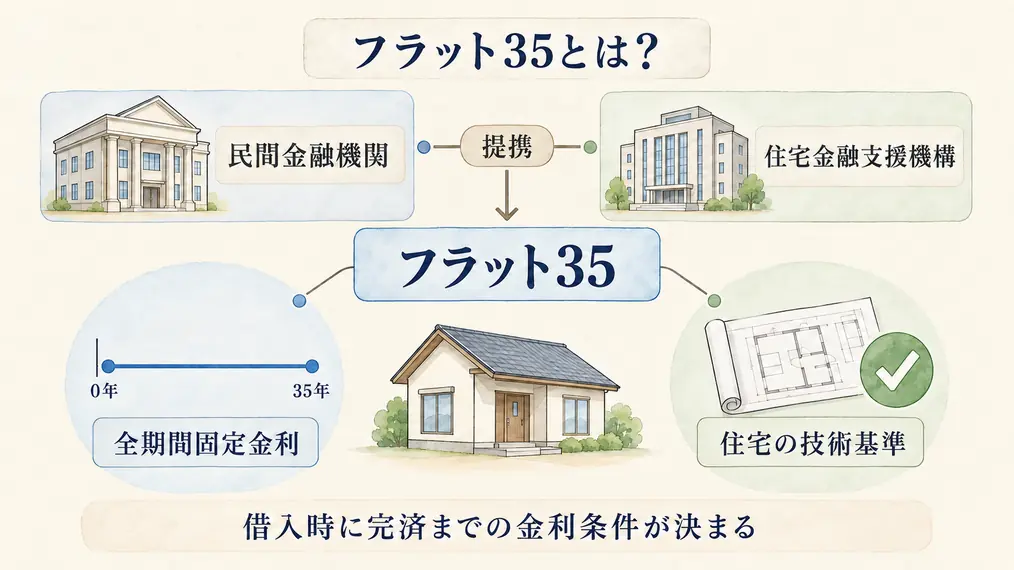
借入時に、完済までの金利条件が決まる住宅ローン。
窓口となるのは銀行やモーゲージバンクなどの民間金融機関。融資した住宅ローンを住宅金融支援機構が買い取る仕組みにより、長期間の固定金利を実現している。
市場金利が上昇しても、借入時に決まった金利条件は変わらない。金利引下げ制度を利用する場合も、引下げ終了後の金利まで借入時に確定する。
ただし、申込時の表示金利で確定するわけではなく、原則として資金を受け取る時点の金利が適用される。
- 借入時に完済までの金利条件が決まる
- 申込窓口によって金利と融資手数料が異なる
- 借り手だけでなく、住宅も基準を満たす必要がある
一般的な固定金利との違いは「住宅にも条件があること」
全期間固定金利は、民間金融機関にもある。フラット35の特徴は、住宅金融支援機構が定める技術基準への適合が必要なこと。
新築・中古を問わず、基準に適合していることを示す適合証明書を提出する。借り手の審査に通っても、住宅が基準を満たさなければ利用できない。
一方、フラット35の基準を満たすことは、その住宅が最高水準の性能を持つという意味ではない。省エネルギー性や耐震性など、より高い基準を満たす住宅には、一定期間の金利を引き下げる【フラット35】Sがある。
メリット・デメリット
- 完済までの金利条件が決まり、返済計画を立てやすい
- 保証料と繰上返済手数料がかからない
- 健康上の理由などで団信に加入しない場合も申込みできる
- 変動金利より借入時の金利が高いことが多い
- 物件検査と適合証明書が必要になる
- 融資手数料と物件検査手数料は自己負担となる
利用条件で押さえるポイント
住宅の技術基準
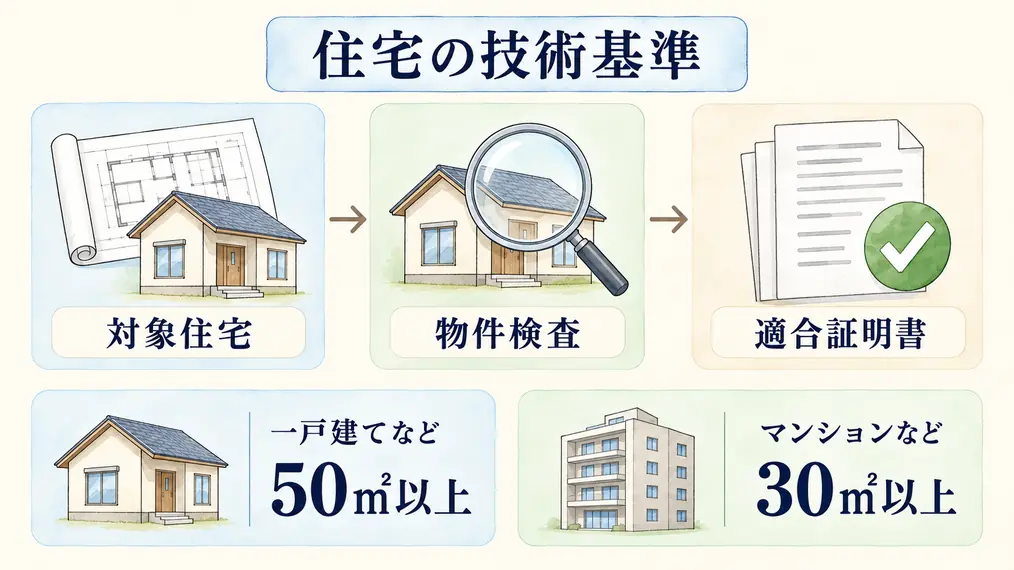
対象となる住宅は、住宅金融支援機構の技術基準に適合する必要がある。
一戸建てなどは床面積50㎡以上、マンションなどの共同住宅は30㎡以上が基本。敷地面積の要件はない。
適合確認には物件検査が必要となる。ただし、住宅性能評価書などを利用して検査の一部を省略できる場合があるため、住宅会社へ早い段階で利用予定を伝えておくと手続を進めやすい。
総返済負担率
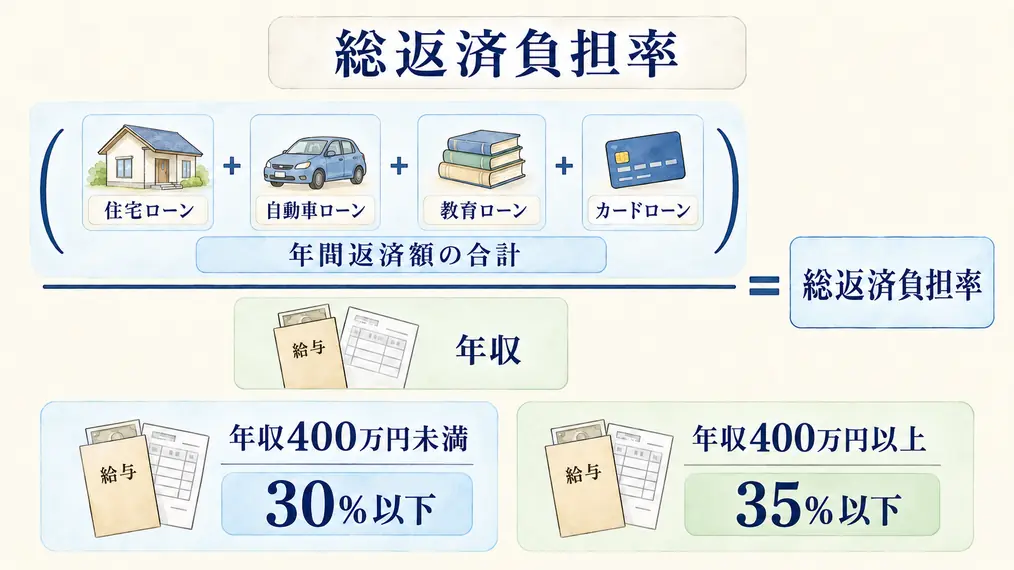
審査では、年収に占める年間返済額の割合を確認する。
| 年収 | 総返済負担率の基準 |
|---|---|
| 400万円未満 | 30%以下 |
| 400万円以上 | 35%以下 |
住宅ローンだけでなく、自動車ローン、教育ローン、カードローン、分割払いなども含まれる。
この基準は「無理なく返せる上限」を示すものではない。税金、修繕費、教育費を払っても貯蓄できる借入額に抑える必要がある。契約前の確認事項。
融資率9割
借入金利は、返済期間、団信の種類、取扱金融機関に加え、融資率によっても変わる。
融資率は、住宅の建設費または購入価額に対するフラット35の借入額の割合。9割を超えると、9割以下より金利が高くなる商品があり、審査も慎重になる。
頭金を入れる場合は、手元資金を使い切らないこと。引っ越し、家具・家電、税金、修繕に使える現金を残したうえで融資率を調整する。
金利引下げ制度の見方
フラット35には、条件に応じて一定期間の金利を引き下げる制度がある。
- 子育て世帯・若年夫婦世帯を対象とする【フラット35】子育てプラス
- 省エネルギー性や耐震性などを備えた住宅が対象となる【フラット35】S
- 維持管理に配慮した住宅が対象となる維持保全型
- 自治体の支援と組み合わせる地域連携型
制度は組み合わせられる場合があり、条件に応じたポイントで引下げ内容が決まる。
確認するのは、最初の低い金利だけではない。何年間引き下げられ、終了後に返済額がいくらになるかまで返済予定表で見る。
選ぶときに役立つ三つの視点
金融機関ごとの金利と手数料を比べる
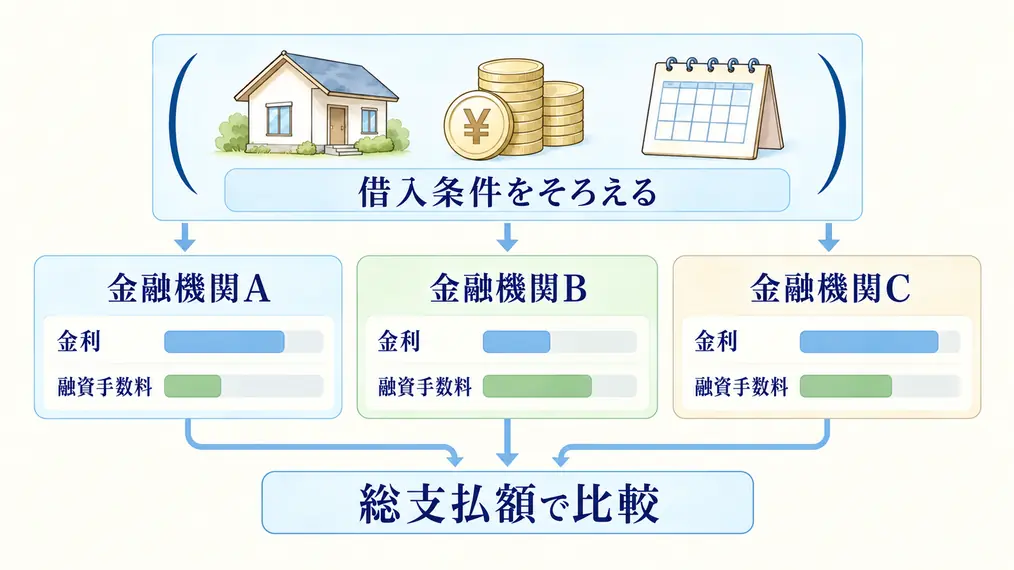
フラット35は、どの窓口でも同じ条件ではない。取扱金融機関によって借入金利と融資手数料が異なる。
手数料には、金額が一定の定額型と、借入額に応じて増える定率型がある。表示金利だけでなく、融資手数料を含めた総支払額で比べる。
適合証明にかかる費用と日程を確認する
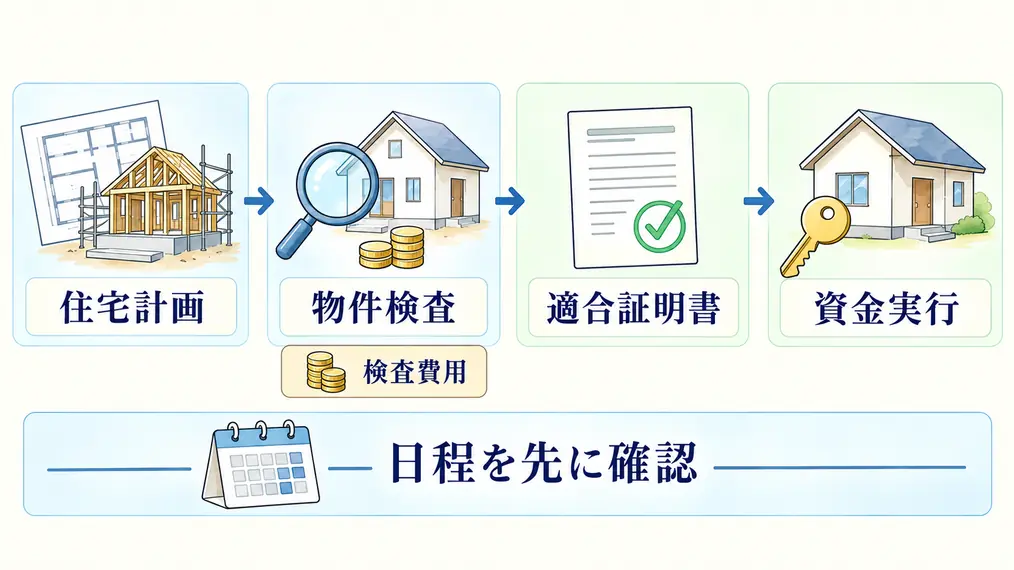
物件検査手数料は、検査機関や適合証明技術者によって異なる。
注文住宅では、融資の承認と住宅の適合確認が別に進む。完成時期、検査、適合証明書の提出、資金実行の順番を事前に確認する。
団信を外した後の家計まで考える
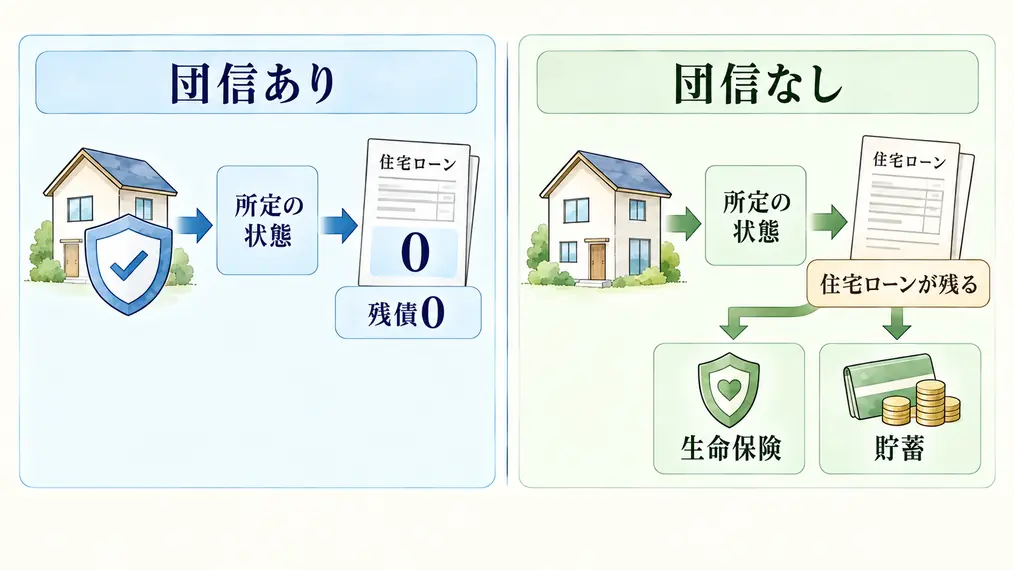
フラット35は、団信に加入しなくても利用できる場合がある。
ただし、加入しなければ、借り手が死亡または所定の身体障害状態になってもローンは自動でなくならない。残された家族が返済できるか、生命保険などで不足分を補えるかを確認する。
選択肢になる家計・注意したい条件
- 完済まで返済額の見通しを立てたい人
- 金利上昇による家計の変化を避けたい人
- 住宅性能や家族構成による金利引下げを利用できる人
- 資金受取まで時間があり、現在の表示金利だけで予算を組んでいる
- 頭金を入れると、入居後の現金がほとんど残らない
- 団信に入らない場合の返済手段を用意していない
借入後の確認と注意点
資金受取時の金利で再計算する
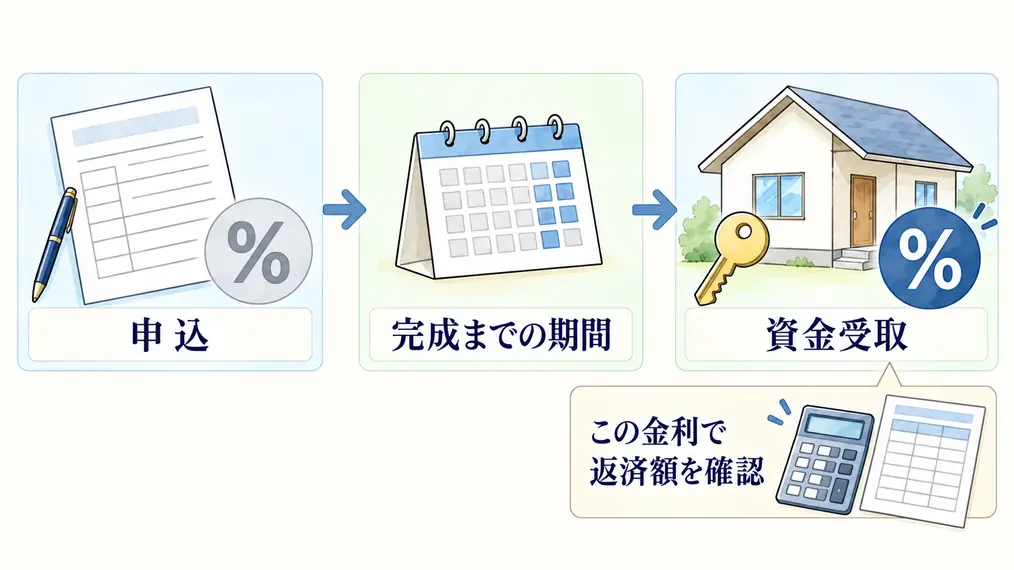
申込から資金受取までに金利が変わる可能性がある。注文住宅では期間が長くなりやすいため、現在より金利が上がった場合の返済額も試算しておく。
適合証明書と住宅資料を残す
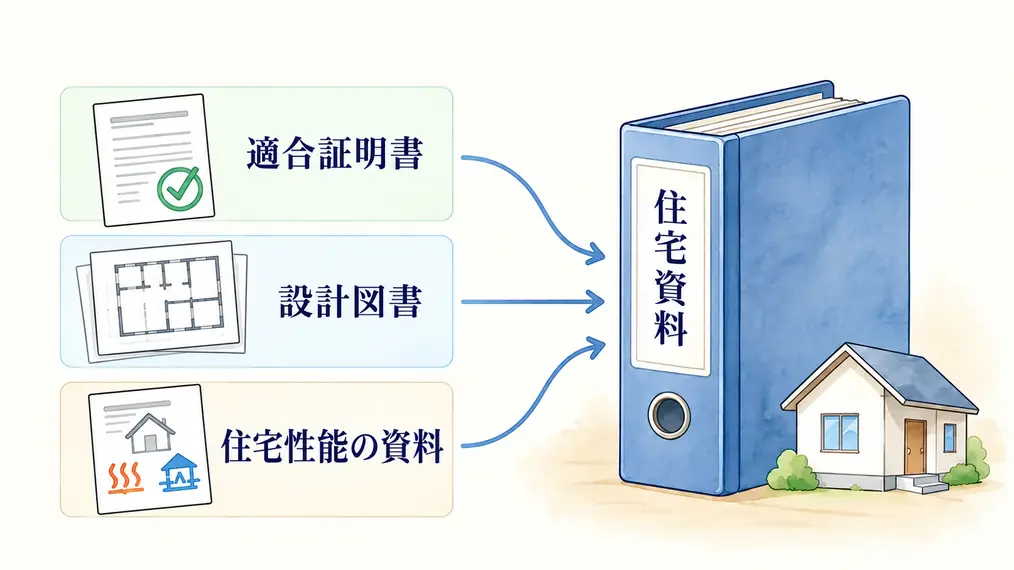
適合証明書、設計図書、住宅性能に関する書類をまとめて保管する。将来の売却、修繕、リフォームでも住宅の仕様を確認しやすくなる。
引下終了後の返済額を家計に入れる
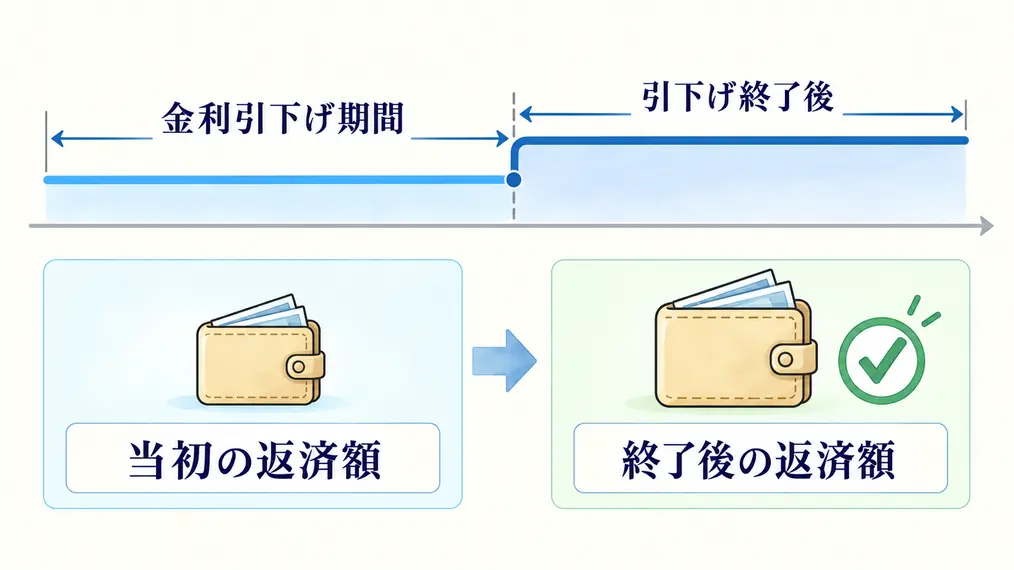
金利引下げ制度を利用する場合、当初の返済額だけで生活費を決めない。引下げ終了後の返済額でも、税金や修繕費を積み立てられるか確認する。
 ひつヤギ君
フラット35なら、どの銀行で借りても同じなの?
 じギィ博士
仕組みは共通でも、金利や融資手数料は取扱金融機関で違うんじゃ。
暮らしをつくる12の図鑑
HOUSE BUILDING ENCYCLOPEDIA
家づくりの知識を、ひとつずつ。
じギィ博士の研究ノート