お金図鑑No.001
変動金利
Variable Interest Rate
借入後も、金利が定期的に見直される住宅ローンの金利タイプ。
選ぶポイントは、今の低さよりも「金利が上がっても返せる借入額」。
| 借入当初の金利 | 将来の返済額 | 金利上昇の影響 | 家計管理 |
| 固定より低めの傾向 | 変わる可能性あり | 利息負担が増加 | 定期的な確認が必要 |
変動金利とは?
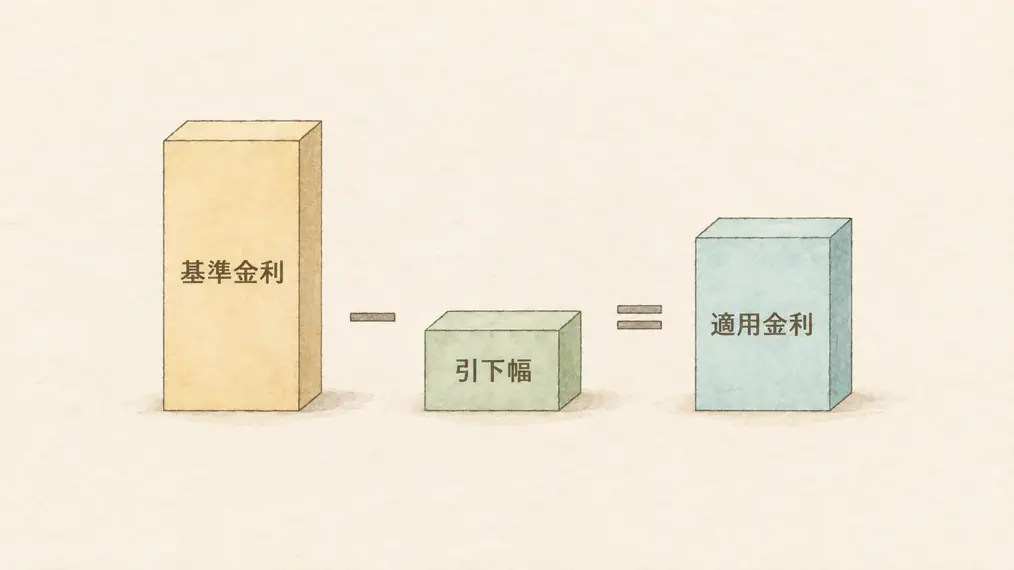
金融機関が定める基準金利などに応じて、借入後の適用金利が変わる仕組み。
固定金利より借入当初の金利を抑えやすい一方、完済までの総返済額は借入時点では確定しない。金利の見直し時期や返済額への反映方法は、商品ごとに異なる。
- 金利が下がれば利息負担が減り、上がれば増える
- 金利の見直しと返済額の見直しは別
- 当初の返済額だけで借入上限を決めない
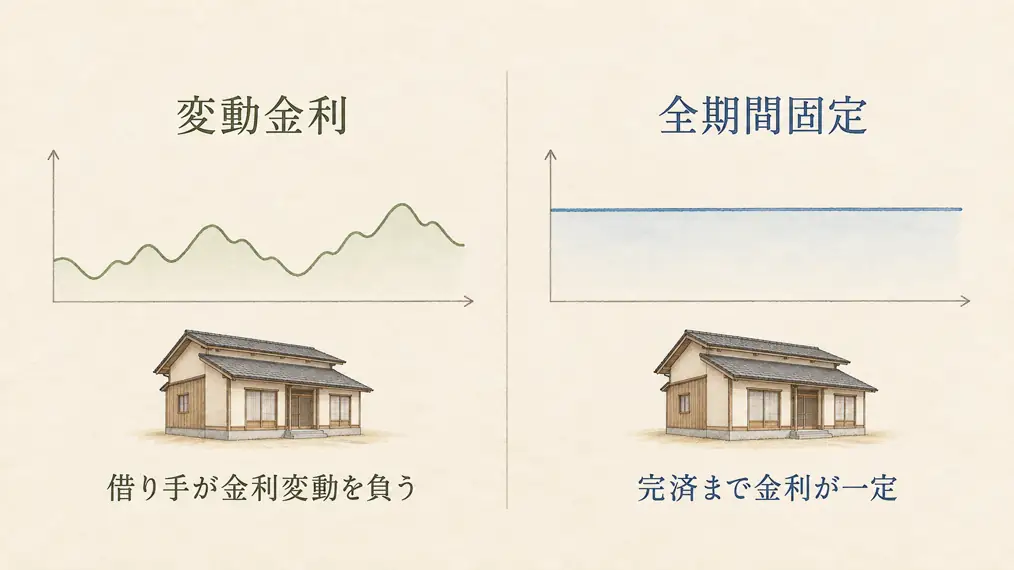
固定金利との違いは「誰が金利変動に備えるか」
変動金利は、将来の金利上昇に家計で備える選択肢。全期間固定金利は、借入時に完済までの金利を確定させる選択肢。
比較したいのは、金利差だけでなく、返済額が変わることへの対応力。
毎月の負担を抑えたい場合でも、教育費や修繕費を取り分けたうえで余裕が残ることが大切。
※一定期間だけ金利を固定する「固定期間選択型」は、全期間固定とは別の仕組み。
メリット・デメリット
- 借入当初の金利を抑えやすい
- 金利が下がった場合、利息負担の軽減につながる
- 固定金利との返済額の差を、貯蓄に回せる場合がある
- 金利上昇で利息や返済額が増える可能性
- 完済までの総返済額が見通しにくい
- 借入後も金利と返済予定表の確認が必要
商品と返済ルールの違い
金利と返済額は、同時に変わるとは限らない
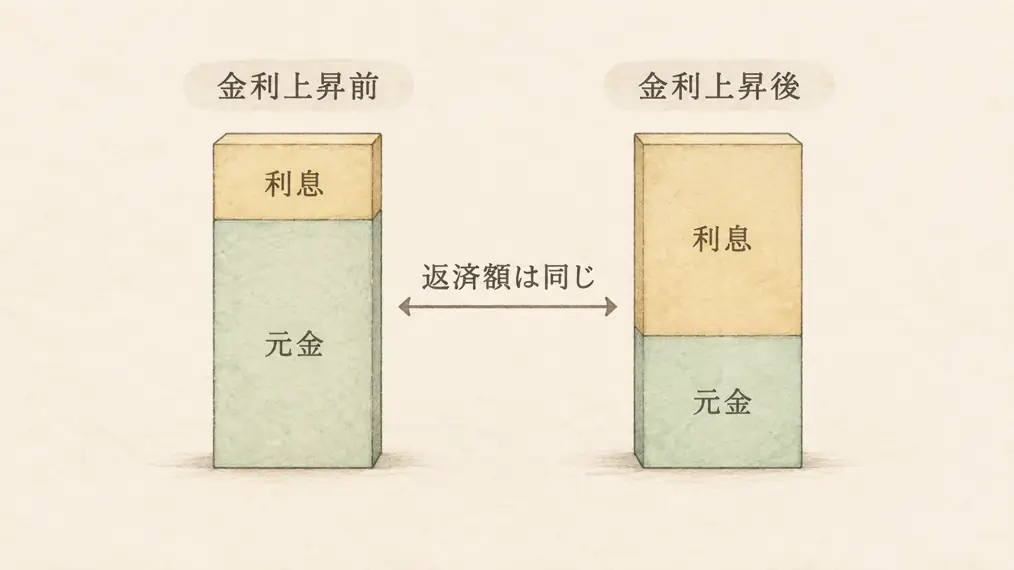
金利が上がっても、毎月の引き落とし額がすぐに増えない商品もある。
ただし、その間も利息は新しい金利で計算。返済額が同じなら、利息の割合が増え、元金の減り方が遅くなる。
5年ルール・125%ルール
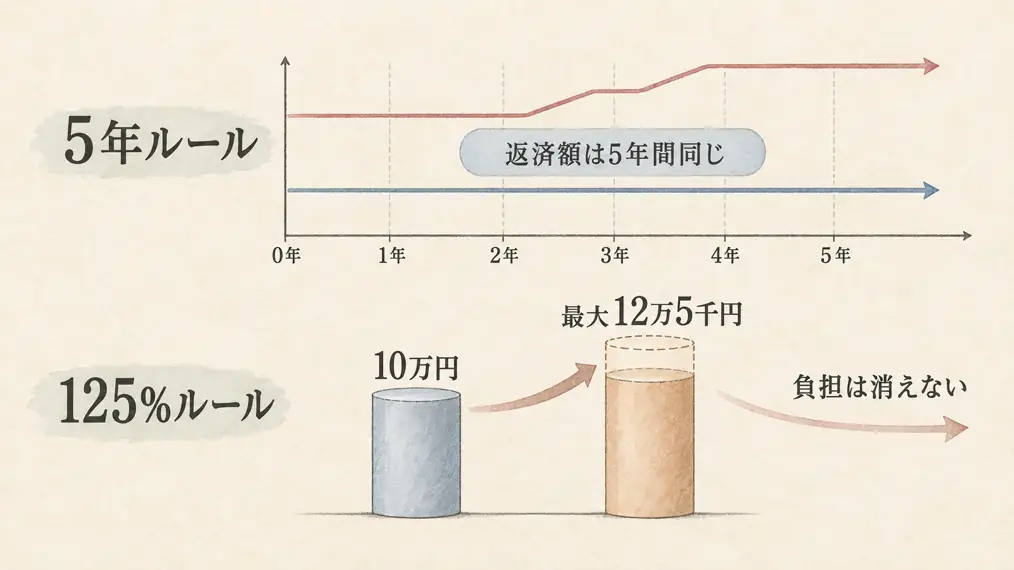
一部の変動金利・元利均等返済に設けられた、返済額の急増を抑える仕組み。
| ルール | 内容 |
|---|---|
| 5年ルール | 金利が変わっても、返済額は原則5年間据え置き |
| 125%ルール | 返済額の見直し時、増額を従前の125%までに制限 |
抑えるのは毎月の返済額の変化であり、金利や総返済額ではないこと。
利息だけで返済額を超えると、超過分が未払利息として繰り延べられる場合もある。ルールの有無や最終返済時の扱いは、契約前の確認事項。
選ぶときに役立つ三つの視点
「月いくら増えたら困るか」を先に決める
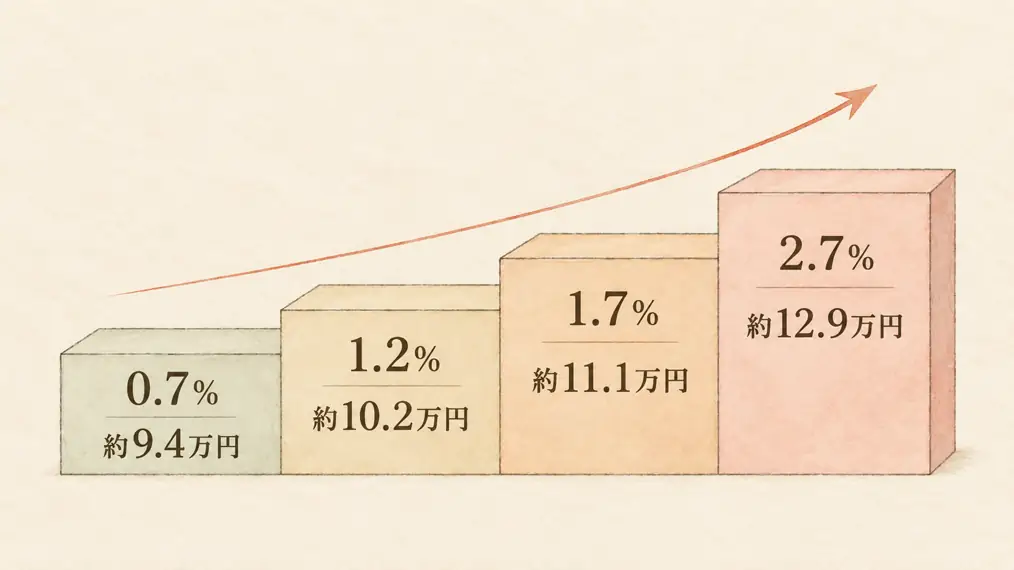
金利の予想より役立つのは、家計が吸収できる増額の把握。
検討中の金利に加え、1・2パーセントポイント高い条件でも試算。例えば年0.8%なら、年1.8%・年2.8%で比較。
増えた返済額を払っても、生活費や教育費の積立を続けられるかが判断基準。
※上昇幅は家計確認のための仮定であり、将来予測や上限ではない。
低金利で浮いた分を、借入額の上乗せに使わない
変動金利で返済額が低くなると、その分だけ高い家を買えるように見えるもの。
ただし、借入額を増やせば金利上昇時の負担も拡大。固定金利で借りた場合との差額を貯蓄に回す方法なら、上昇への備えにもつながる。
金利だけでなく、諸費用と保障もそろえて比較
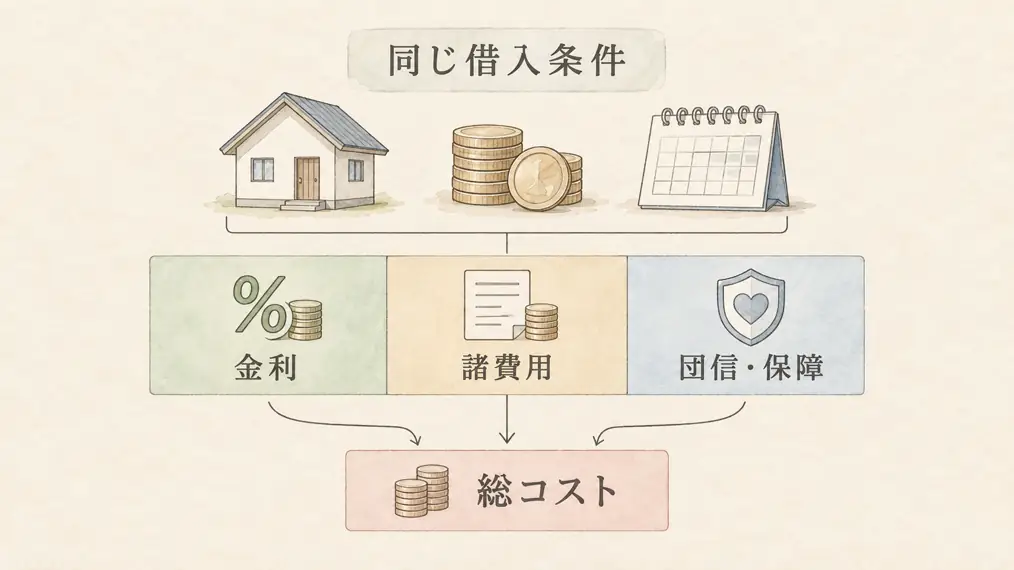
比較するのは、同じ借入額・返済期間・返済方法での条件。
・固定金利への変更条件・手数料
・事務手数料・保証料
・団体信用生命保険の保障と金利上乗せ
・優遇金利の適用条件
広告の最低金利ではなく、自分に適用される条件で比べること。
選択肢になる家計・注意したい条件
- 返済額が増えても毎月の収支に余裕がある
- 教育費や修繕費とは別に予備資金を確保できる
- 借入後も返済状況を確認できる
- 今後、育休や退職などで収入が減る予定
- 教育費の増加とローン返済が重なる
- 「上がったら固定に変える」ことだけを対策にしている
借入後の確認と注意点
引き落とし額だけでなく、残高を見る
金利変更の通知が届いたら、適用金利・元金と利息の内訳・借入残高を確認。
返済額が据え置かれていても、予定どおり元金が減っているとは限らない。
固定への変更は、当初の金利ではできない
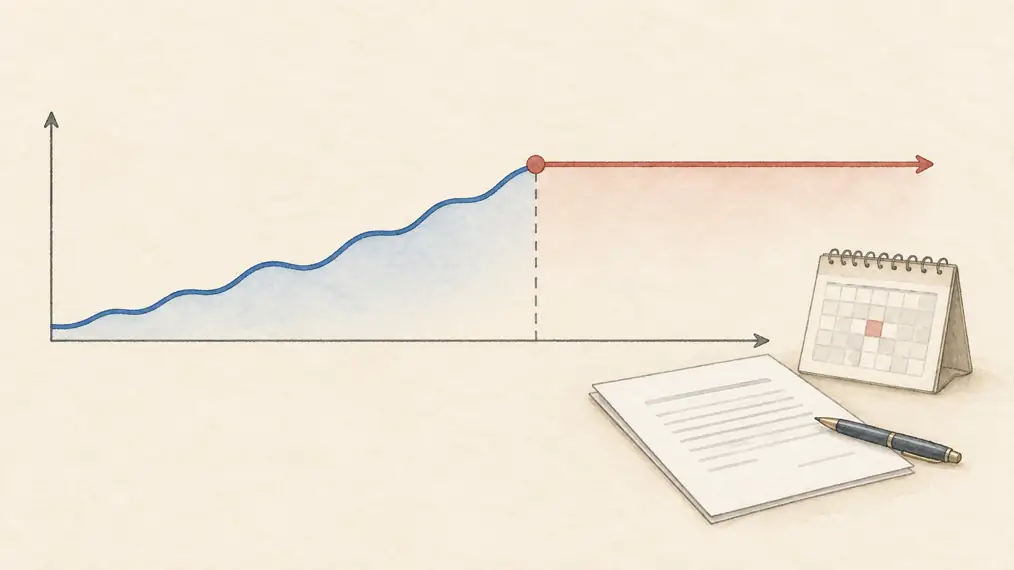
固定金利へ変更する場合は、原則として変更時点の条件が適用。変動金利が上がる前に、固定金利が上昇している場合もある。
変更できる時期や手数料を、借入時に確認しておくこと。
繰上返済は、手元資金を残してから
借入残高を減らせば、その後の利息負担を抑える効果。
ただし、返したお金は生活費として自由に引き出せない。近い将来の支出と緊急時の資金を確保したうえで検討。
 ひつヤギ君
5年ルールがあれば、金利が上がってもしばらく安心?
 じギィ博士
毎月の返済額が変わらなくても、利息は増えることがあるんじゃ。その分、借りた元金が減りにくくなるぞ。
暮らしをつくる12の図鑑
HOUSE BUILDING ENCYCLOPEDIA
家づくりの知識を、ひとつずつ。
じギィ博士の研究ノート