住宅ローンを調べていて、「変動金利でも5年間は返済額が変わらない」「その後も125%までしか上がらない」と聞くと、少し安心します。金利が上がっても、家計が急に苦しくなるわけではなさそうです。
でも、その5年間に利息はどうなるのでしょうか。毎月同じ額を払っているなら、予定どおりローンは減っているのでしょうか。
 ひつヤギ君
変動金利が上がっても、5年間は返済額が変わらないんだよね。それなら、しばらくは心配しなくてよさそう
 じギィ博士
毎月の引き落とし額が急に変わらないのは助かるのう。ただ、金利まで5年間止まるわけではないんじゃ
ひつヤギ君えっ、払う額が同じなのに、金利だけ変わるの?
じギィ博士両方のルールが付くローンなら、まず5年ルールで返済額を据え置く。そして見直すときに、125%ルールが上がり幅を抑える。続けて働く仕組みなんじゃ
両方が付く場合は、
①金利が見直される
②毎月の返済額は次の見直しまで据え置く(5年ルール)
③返済額を上げるときは前の額の125%が上限(125%ルール)
という順番です。
二つが抑えるのは、金利上昇が毎月の支払いに表れる時期と上がり幅です。利息そのものを減らすわけではありません。
5年間変わらないのは金利ではなく返済額
変動金利の金利は、契約で決められた時期に見直されます。一方、5年ルールが付いた元利均等返済のローンでは、毎月の返済額を見直す間隔が金利とは別に設けられています。金利が変わっても、次の返済額見直しまでは、原則として毎月の支払額を据え置く仕組みです。
「5年」という名前から、借りた日からちょうど5年後に新しい返済額になると思うかもしれません。実際の基準日や新しい返済額を払う時期は商品ごとに確認が必要です。ここで覚えたいのは、金利の見直しと、毎月の返済額の見直しは別だということです。
ひつヤギ君じゃあ、金利が上がった年も、通帳から出ていく額は同じなの?
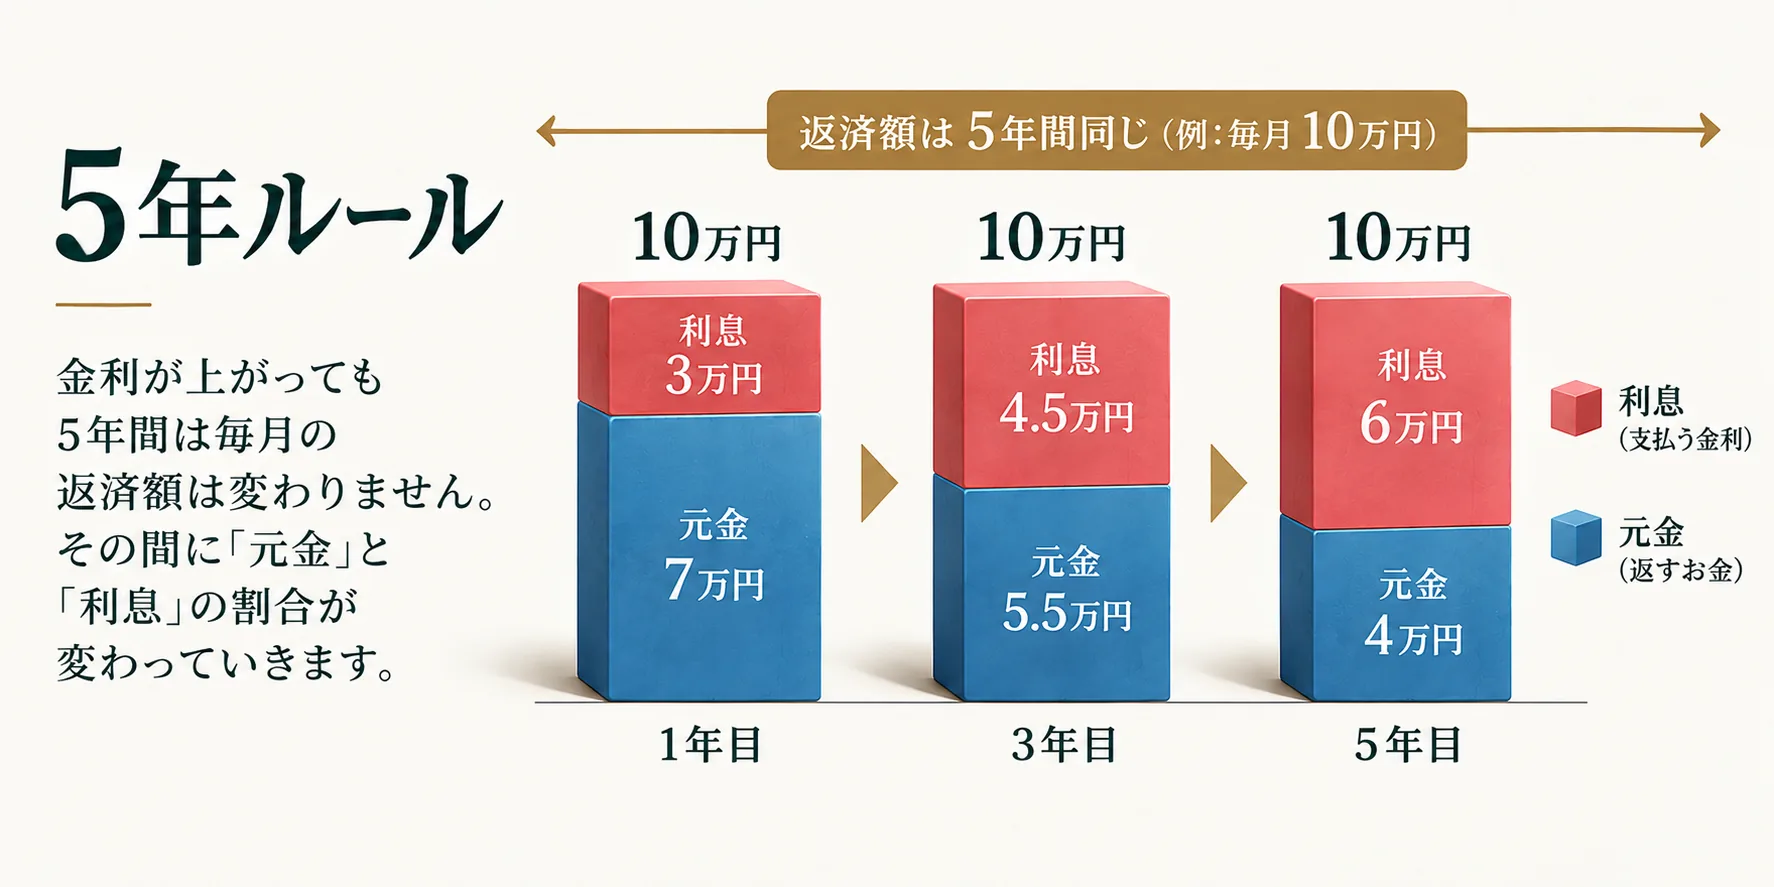
じギィ博士そうじゃ。ただし、同じ額を払っていても、利息と元金の内訳は変わるぞ
毎月の返済額は、借りたお金そのものを返す「元金」と、借りていることに対して払う「利息」に分かれます。金利が上がると、返済額のうち利息に充てる分が増え、その分だけ元金に充てる分が減ります。
 ひつヤギ君
元金の減りが遅くなるってことは、ローンを返す期間が延びるの?
じギィ博士返す期限が、自動で延びるわけではないぞ。元金が多く残ったら、次に毎月の返済額を見直すとき、その分、返済額が増えることがあるんじゃ。
ひつヤギ君あとで月々の支払いが増えるかもしれないんだね
じギィ博士そうじゃ。その増え方を抑えるのが、次に話す125%ルールじゃよ
つまり、金利が上がった直後は月々の支払いが変わらなくても、元金の減りが遅くなった分は、後の返済額に影響する可能性があります。まずは「今月いくら払ったか」と「借入残高がいくら減ったか」は別だと押さえておきましょう。次の項では、返済額を見直すときの上限である125%ルールを見ていきます。
同じ返済額には二つの中身がある
毎月の返済額が同じでも、金利によって内訳は変わる。
金利が低い: 利息が少ない・元金が多く減る
金利が高い: 利息が多い・元金が減りにくい
確認ポイント:返済額だけでなく、適用金利・元金と利息の内訳・ローン残高も確認しよう。
返済額の見直しには125%の上限が付く場合がある
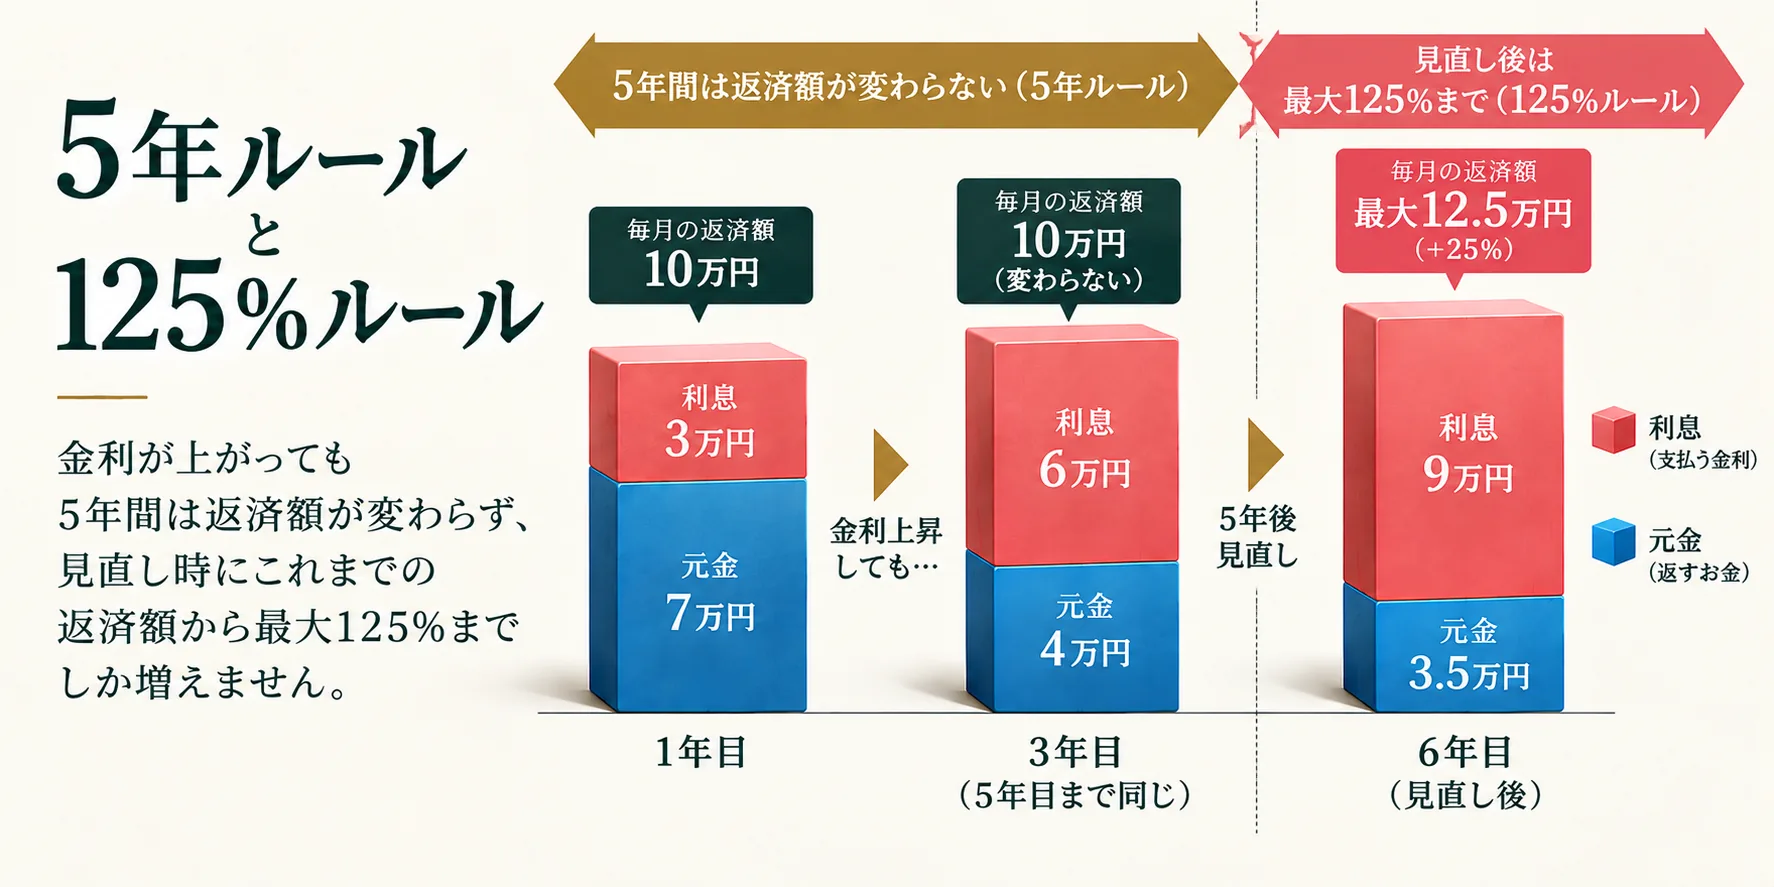
5年ルールがある住宅ローンでは、途中で金利が変わっても、毎月の返済額はしばらく据え置かれます。その期間が終わり、毎月の返済額そのものを見直すときに適用されるのが125%ルールです。新しい返済額は、見直し直前に払っていた月額の1.25倍までに抑えられます。金利が変わるたびに125%を掛けるわけではありません。
ひつヤギ君月10万円で返していたら、ずっと12万5,000円までなの?
じギィ博士12万5,000円は、最初の返済額見直しでの上限じゃ。そこで実際に月12万5,000円になったら、さらに次の返済額見直しでは、その12万5,000円を基準に計算するんじゃよ
たとえば、月10万円から月12万5,000円に増えた場合、次回の返済額見直しでの上限は「12万5,000円×1.25=15万6,250円」です。月12万5,000円が完済までの上限になるわけではありません。 もちろん、見直しのたびに必ず上限まで増えるわけでもなく、実際の返済額は、そのときの金利や残っている元金などをもとに計算されます。
 ひつヤギ君
でも、増やせる額に上限があるなら、契約で決めた返済期間内に返しきれないこともあるよね?
じギィ博士そのとおりじゃ。上限で月々の返済額を抑えても、残った元金はなくならん。契約で決めた最終返済日に元金などが残れば、まとめて支払う必要がある商品もあるんじゃよ
125%ルールが抑えるのは、一度の見直しで増える毎月の返済額です。返済総額や最終回の支払額に上限を設けるものではありません。最終返済日に残額が出た場合の扱いは、検討中の商品の説明書で確認してください。
未払利息は元金の減りが遅い状態とは違う
ひつヤギ君元金があまり減らないだけでも気になるのに、『未払利息』という言葉も見かけたよ。もう利息を払い忘れているの?
じギィ博士払い忘れとは違うぞ。金利が大きく上がり、その月に払うべき利息が、決められた毎月の返済額を超える場合に生じるものじゃ
返済額の中に利息が収まっている間は、元金に充てる分が少なくなっても、利息は払えています。ところが、金利が大きく上がるなどして、その月の利息だけで返済額を超えると、超えた利息をその月に払いきれません。この払いきれなかった分が未払利息です。
つまり、金利が上がる → 元金の減り方が遅くなることと、利息が毎月の返済額を超える → 未払利息が生じることは、段階が違います。「5年ルールがあると必ず未払利息が出る」と考える必要はありません。ただ、返済額を据え置く仕組みには、金利が大きく動いたときに支払いきれない利息が残る可能性があります。
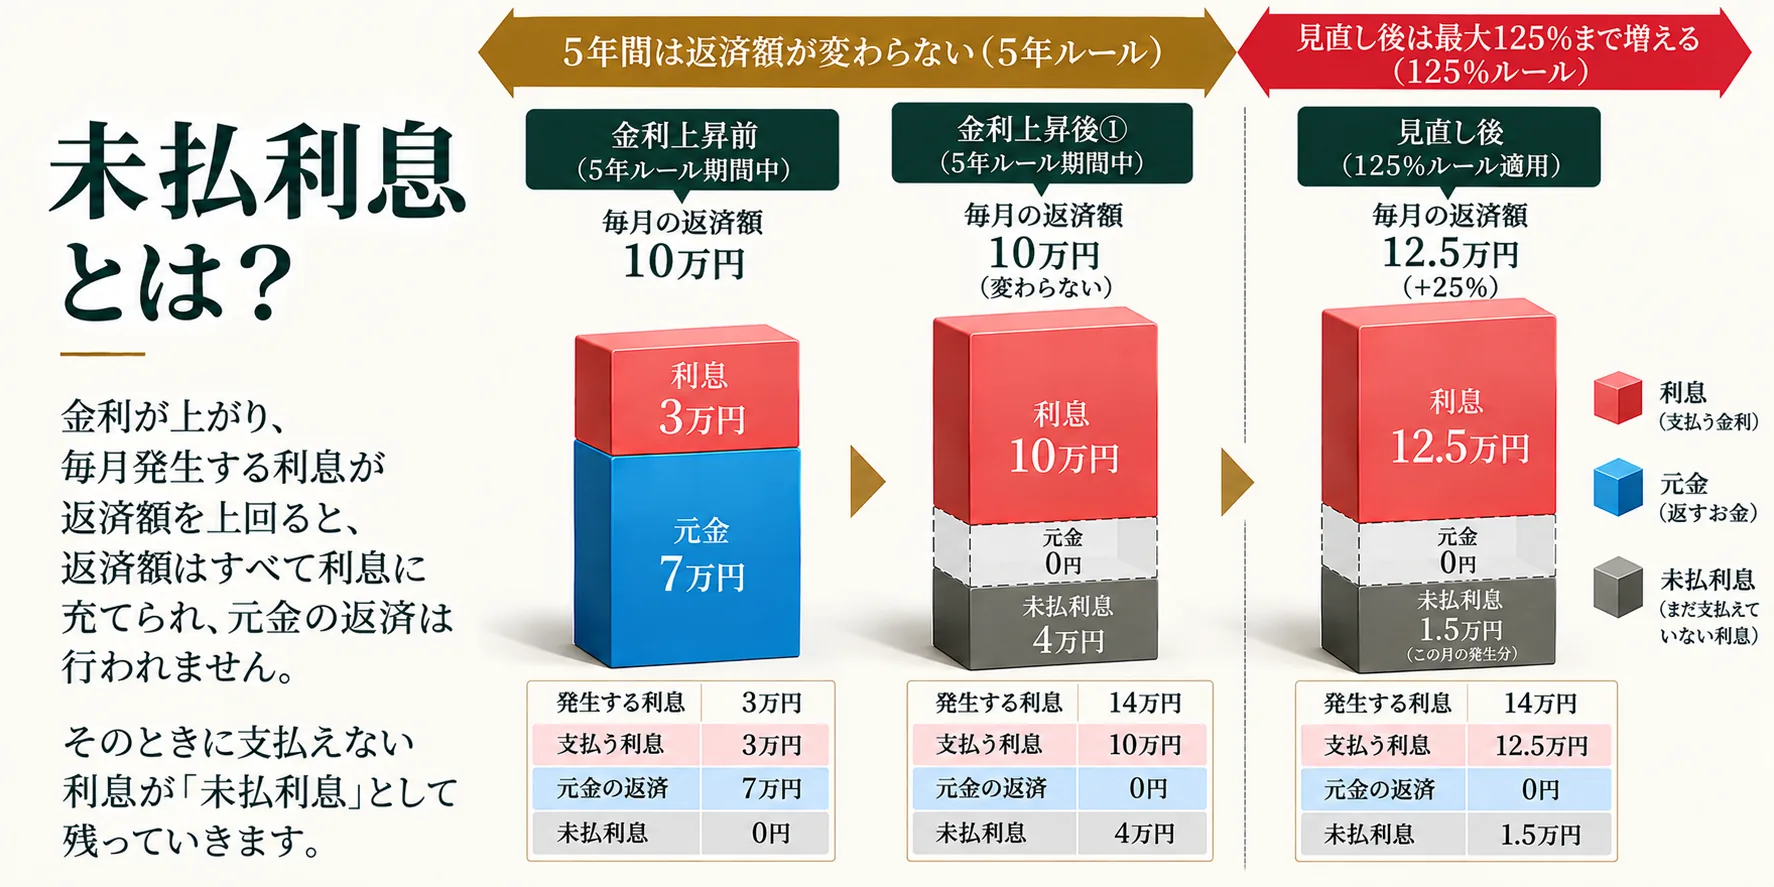
未払利息や返しきれなかった元金を、いつ、どのように精算するかは商品によって異なります。条件によっては、最終返済時に残った額への対応が必要になることもあります。「毎月の返済額には上限があるから、最後までその額だけ払えば終わる」とは考えず、候補商品の説明で扱いを確認します。
ルールがないローンは危険なのか
ここまで読むと、5年ルールと125%ルールがない変動金利は避けたくなるかもしれません。しかし、これらはすべての変動金利に付く共通の決まりではありません。同じ金融機関でも返済方法によって適用が異なることがあり、そもそも二つのルールを採用していない金融機関もあります。
ひつヤギ君ルールが付いていないと、金利が上がったらすぐ返済額も増えるの? それは怖いな
じギィ博士契約で決められた見直し時期に、増えた負担が毎月の返済額へ早く表れる商品はある。ただ、遅れて表れるか、早く表れるかだけで、どちらが必ず安心とは言えんのう
返済額が早く変わる商品では、金利上昇が家計に早く表れます。ルール付きの商品では、毎月の支出を調整する時間を取れますが、支払額が据え置かれている間も元金の減り方を見ておく必要があります。どちらが自分たちに合うかは、返済額が変わる時期と、その変化を受け止められる家計かどうかの両方で考えます。
元金均等返済では、元利均等返済と返済額の決まり方自体が異なり、この二つのルールも通常は適用されません。「変動金利」という名前だけを見てルールが付くと思わず、検討中の商品と返済方法を組み合わせて確認してください。
借りる前も借りた後も見る場所は同じ
「5年間は変わらない」という説明を聞いたら、その場で安心して終わらせず、契約する商品について次の順番で確かめます。
まず、自分の返済方法に二つのルールが適用されるか。次に、適用金利はいつ、返済額はいつ見直されるか。そして、金利上昇時の元金・利息の内訳と、未払利息や残った元金の扱いです。金融機関の返済予定表や説明書を見て分からなければ、候補のローンで金利が上がった場合の返済額と残高を確認します。借りた後も、返済のお知らせや明細で同じ項目を追えます。
ひつヤギ君僕は、毎月の引き落とし額だけを見て安心しそうだった。金利と元金の減り方も見ないといけないんだね
じギィ博士そうじゃ。そして返済が増える時期には、今続けたい貯蓄や暮らしを守れるかも見ておく。ルールを知るのは、その家を安心して選ぶためじゃからのう。
今日の授業ノート
5年ルール・125%ルールは、返済の負担をなくす仕組みではなく、毎月の返済額への表れ方を調整する仕組み。
・5年ルール:金利が上がっても、月々の返済額はしばらく変わらない。ただし、元金の減りは遅くなることがある。
・125%ルール:返済額を見直すときの増額に上限を設ける。返済総額の上限ではない。
・最後の返済:契約で決めた期間内に返しきれなければ、残額をまとめて支払う場合がある。
月々の返済額だけで安心せず、金利・借入残高・最終返済時の扱いまで確認しよう。
※適用条件、見直しの時期、未払利息や最終返済時の扱いは商品によって異なります。契約前に検討中の金融機関の説明書と返済予定表を確認してください。
コメント