気に入った家が見つかったのに、固定金利の返済額を見ると手が届かない。変動金利で試算し直すと、今の家賃に近い月額になる。「これなら買える」とほっとする一方で、金利が上がったらどうしよう、と決めきれなくなります。
 ひつヤギ君
やっと住みたい家を見つけたんだ。固定金利では返済が苦しいけど、変動金利なら月々は払えそう。変動で買ってもいいかな?
 じギィ博士
その家を諦めたくないんじゃな。まず、変動の返済額を払った後に、今続けたい貯蓄と生活が残るかを見よう。
ひつヤギ君今の金利なら残るよ。でも、上がった後のことまで分からないと買えないの?
じギィ博士将来の金利を当てる必要はない。返済が増えたとき、暮らしのどこで受け止められるかを確かめるんじゃ。
答えは、変動金利の最初の月額を払えるかだけでは決まりません。 貯蓄を続けられ、返済が増えても生活を大きく崩さずに受け止められるなら、その家を変動金利で検討できます。最初の月額を払うだけで家計に余裕がなくなるなら、変動を選ぶ前に家の予算を見直すべきです。
この違いを、購入前にどう見分ければよいのでしょうか。
最初の返済額に家計を合わせない
ひつヤギ君変動にすると月々の返済が下がるんだよ。それなら予算内になったと言えない?
じギィ博士今月の返済は予算内かもしれん。でも家の価格も、借りる額も変わっておらん。変わったのは、借りた後に金利が動く可能性を引き受けたことじゃ。
ひつヤギ君安く買えるようになったわけじゃないんだね。
じギィ博士そうじゃ。まずは、その最初の月額が続くことを前提にしなくても、その家を持ち続けられそうかを考えよう。
変動金利は、借入後も契約に従って金利が見直されます。全期間固定金利は、借りるときに返済終了までの金利を決めます。固定より変動の当初返済額が低い場合、「諦めかけた家に届く」と感じるのは自然です。希望をいくつも調整してようやく見つけた家なら、なおさらでしょう。
ただし、変動の低い月額に合わせて家の価格を決めると、返済が増えたときに生活のほうを合わせなければならなくなります。購入後には、ローンとは別に税金、保険、修繕のためのお金も必要です。「今の家賃と同じくらい」は、家を持った後の支出全体を表していません。
変動なら買える、には二つある
・返済額が増えても、貯蓄と今の暮らしを続けられるのか
・最初の返済額を払うだけで精いっぱいなのか
同じ「変動なら買える」でも、家を買った後の余裕は違う
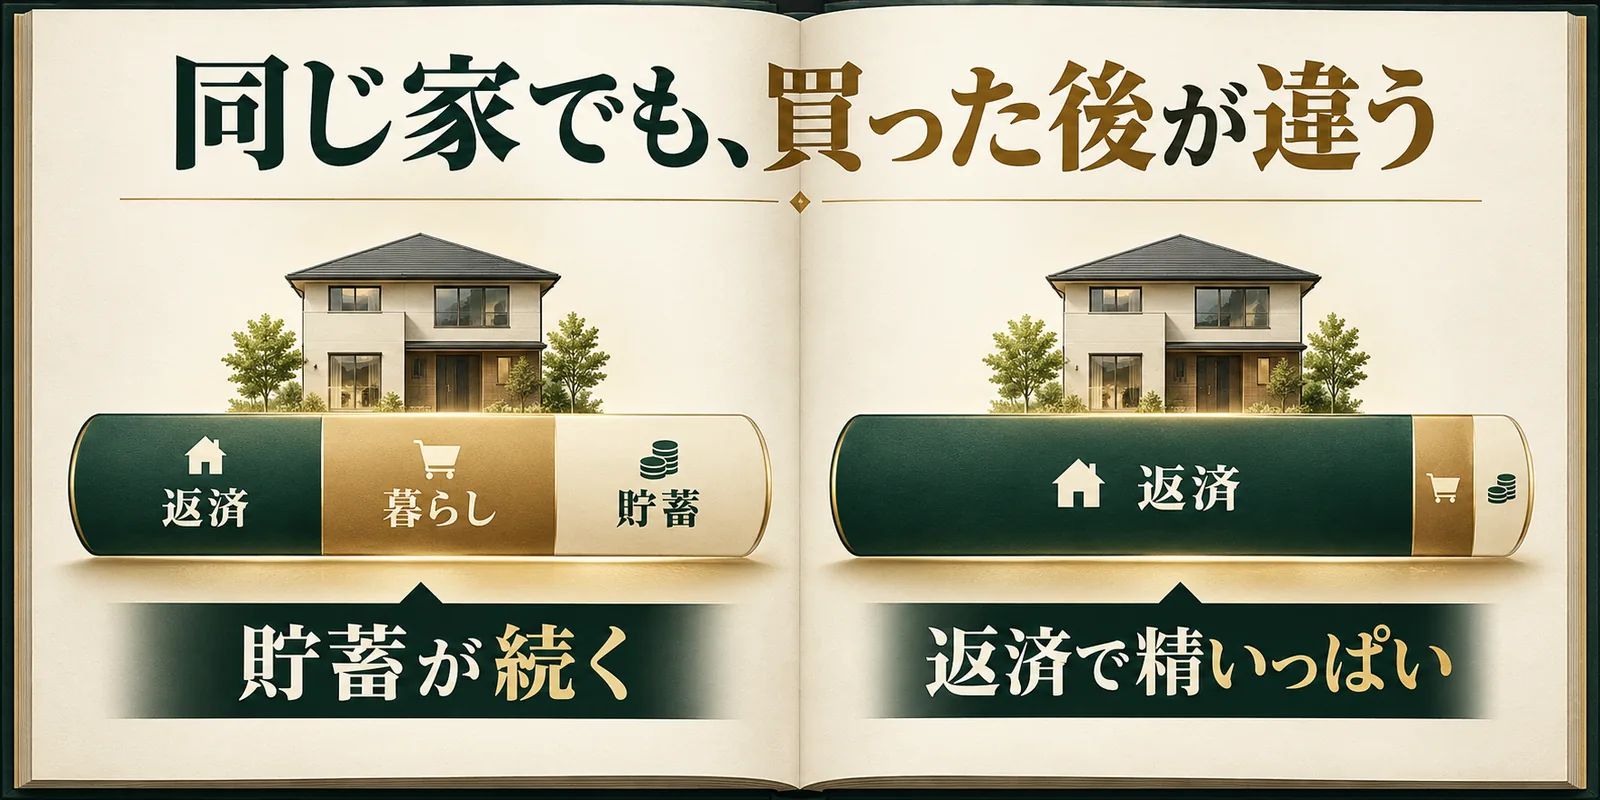
住宅ローンの審査に通れば、その額を借りることはできます。ただ、家を買った後も旅行や子どもの習い事にお金を使えるか、働く時間を減らしても返済を続けられるかは別の話です。借りられる額と、望む暮らしを続けながら払える額は、同じとは限りません。
変動金利の低い返済額を見ると、その分だけ広い家や設備に予算をかけられそうに思えます。けれど、借入額を増やせば、金利が上がったときの返済額も大きくなります。変動で借りることと、当初の返済額を基準に家の予算を上げることは、分けて考えたいところです。
返済が増えたら何を減らすか
ひつヤギ君金利が上がったら節約するつもりだよ。それじゃ足りない?
じギィ博士どこを節約するつもりじゃろう。外食を控えることと、子どものための貯蓄を止めることでは、同じ『節約』でも違うからのう。
ひつヤギ君外食なら減らせる。でも貯金をやめるのは嫌だし、車の買い替えに備えるお金も必要だな。
じギィ博士なら、そこを残したうえで返済を増やせるかを見る。大切なお金を使うことになるなら、今の予算には余裕がないのかもしれん
将来の金利が何%になるかを正確に予想することはできません。けれど、自分たちが守りたい支出は、今から話せます。返済が増えた場合、普段の余裕で受け止められるのか。予定している貯蓄を減らすのか。二人で決めていた働き方を変えなければならないのか。ここを曖昧にしたまま「何とかなる」と考えないことが大事です。
ひつヤギ君でも『返済が増えても大丈夫』って、どのくらい増えるか分からないのに、どう判断するの?
じギィ博士候補のローンで金利が上がった場合の返済額を、金融機関の試算で見せてもらうとよい。未来を当てる数字ではなく、返済が増えた暮らしを夫婦で話すための材料じゃ。
ひつヤギ君試算を見て、今の貯蓄を続けられるか話し合うんだね。
じギィ博士そうじゃ。『そのとき考える』ではなく、増えた分を何で払うつもりか、今のうちに言葉にするんじゃ。
試算は一つの金利だけで安心するためのものではありません。返済額が増える場合をいくつか見て、「外食を少し減らす」程度で済むのか、家族のために残したかったお金まで取り崩すのかを確かめます。数字を細かく予測するより、生活のどこに影響が出るかを夫婦で共有するほうが、ここでは大切です。
ひつヤギ君もし、返済が増えても貯金は続けられて、生活にも余裕があるなら?
じギィ博士それなら変動を選んで、この家を検討する理由になるぞ。固定金利でも借りられる家を、あえて変動で返す人もおる。変動そのものを避ける話ではないんじゃ
変動を選ぶなら、返済が増えたときのための余裕を、最初から生活費に使い切らないことも大切です。「固定との差額を貯めるつもり」と思っていても、購入後の支出が増えれば、予定どおり残せないことがあります。契約前に、購入後も手元に現金が残るか、毎月の貯蓄を続けられるかを確かめます。
「余裕があるはず」の根拠が、昇給、共働きの継続、毎月の差額を必ず貯められることだけになっていないかも見ておきます。どれも実現するかもしれません。ただ、育児や転職などで収入が変わる時期と、住まいの修繕が必要になる時期を、こちらで選べるわけではありません。金利上昇だけを単独で考えると払えそうでも、ほかの変化と重なったときに何を守りたいかまで話しておくと、判断が現実に近づきます。
反対に、「金利が上がったら貯金をやめる」「そのとき固定に切り替える」ことが、この家を買うための条件になっているなら、立ち止まりたいところです。変更先の固定金利や、借り換えの条件は将来のその時点で決まります。希望どおりに切り替えられることを前提に、今の借入額を決めることはできません。
ひつヤギ君変動でも、金利が上がってすぐには毎月の返済額が変わらないことがあるんだよね? それなら時間をかけて備えられそう。
じギィ博士その仕組みがある商品もある。ただ、月々の引き落としが同じでも、利息が増えれば元金の減り方は遅くなる。返済額が据え置かれることと、負担が増えていないことは同じではないんじゃ。
いわゆる「5年ルール」「125%ルール」は、すべての変動金利に付くわけではありません。適用される場合も、金利上昇による負担をなくす仕組みではなく、毎月の返済額の変わり方を抑える仕組みです。「しばらく引き落とし額が変わらないから安心」と考える前に、検討中の商品では金利と返済額がそれぞれいつ見直され、利息と元金の内訳がどう変わるかを確認します。
固定でも苦しいなら家の価格へ戻る
ひつヤギ君固定だと今の生活が苦しいし、変動で返済が増えても貯金が止まりそう。そうなると、この家は諦めるしかないの?
じギィ博士その条件のまま契約するのは待とう。まず、この家のどこを気に入ったか、分けてみるんじゃ。
ひつヤギ君駅から歩けるところと、リビングが明るいところ。広い収納も好きだけど、一番は場所と明るさかな。
じギィ博士では、その二つを残して、建物の広さや設備を変えられないか考えよう。予算に戻ることは、好きだった理由まで捨てることではないぞ。
気に入った家を見送るかもしれないと思うと、予算の話はつらくなります。だからこそ「全部諦める」から考え始めなくてよいのです。場所を守って建物を調整する、後から付けられる設備を分ける、購入時期を見直す。すべてができるとは限りませんが、その家を好きになった理由から順に考えると、何を残したいかがはっきりします。
考え直しても、やはりその家を買いたいと思うことはあります。その場合も、変動金利の最初の返済額だけを根拠にせず、返済が増えたときの暮らしと、購入後に残る現金を確かめてから決めます。気に入った気持ちを大切にすることと、契約を急がないことは両立します。
判断の分かれ目|金利を選ぶ前に家の予算を見直す場合
・変動の当初返済額なら払えるが、返済が増えると必要な貯蓄が止まる
・固定の返済額では、今から生活が苦しい
この二つが重なるなら、借り方で家の価格を合わせず、借入額へ戻る
借入額をどこから考え直せばよいか迷ったら、住宅ローンはいくら借りていい? 5つの後悔と予算の決め方で、購入後の貯蓄や手元に残すお金から整理できます。
その家を選ぶための答え
ひつヤギ君結局、僕たちは何を確認できたら、この家を買う話を進めていいの?
じギィ博士変動で借り始めた後も、必要な貯蓄と住まいの維持費を残せるか。返済が増えたときも、それを守れるか。購入後に手元の現金が残るか。この三つを確かめるんじゃ。
ひつヤギ君それが難しければ、金利を決める前に家の予算へ戻る。守れそうなら、固定と変動のどちらが自分たちに合うか比べるんだね。
じギィ博士そうじゃ。固定なら返済額を決められる安心があるが、その月額で暮らせるかも見る。変動なら、最初の月額だけで決めず、変化を受け止める余裕を残すんじゃ。
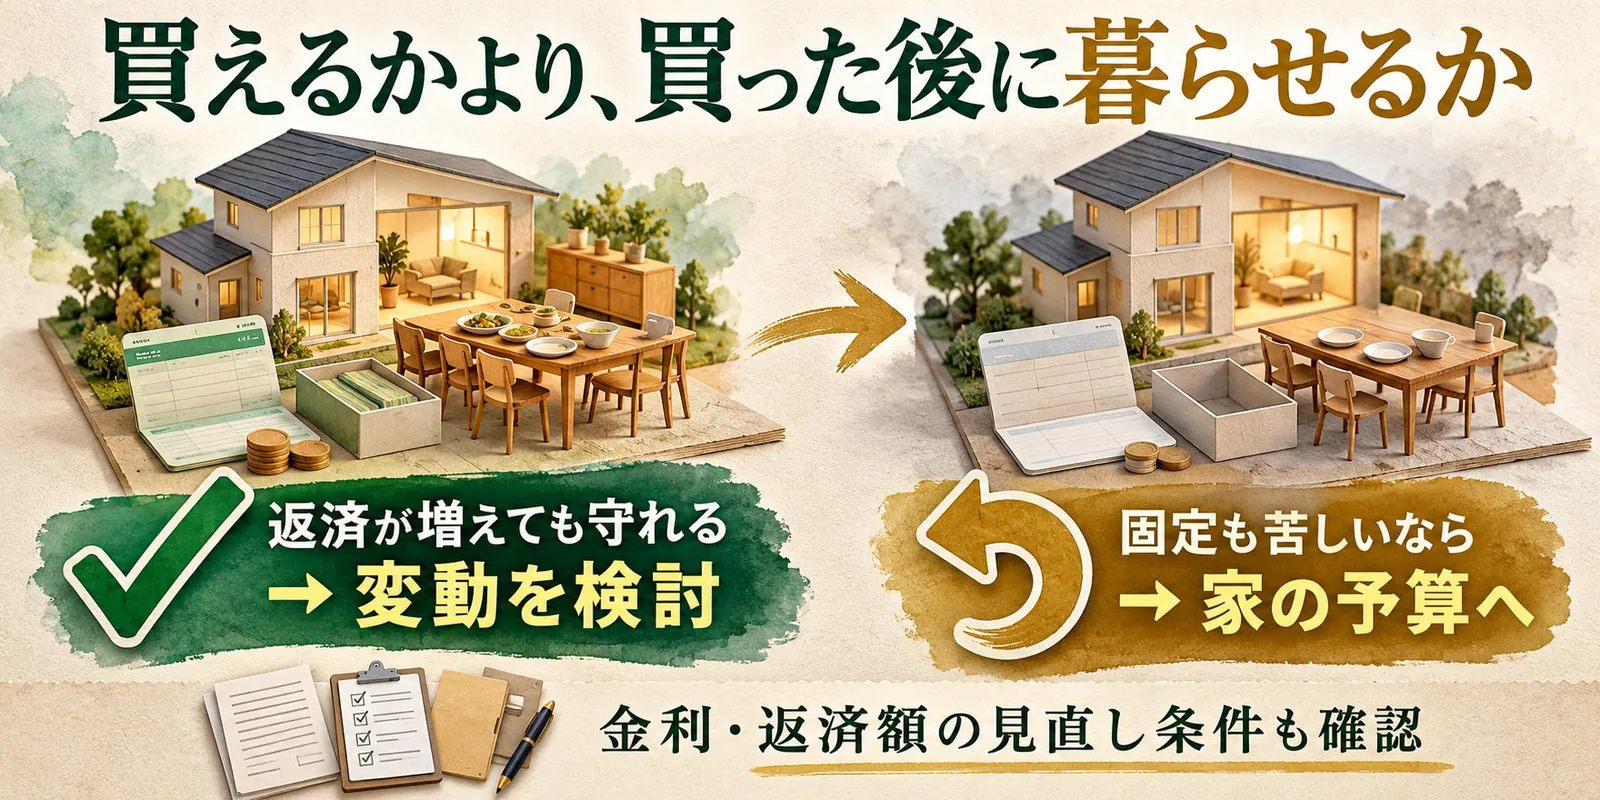
金利には商品ごとの条件もあります。変動金利の金利や返済額をいつ見直すか、固定金利ならいつまで固定されるか。「10年固定」は全期間固定とは違います。家の予算が成り立つと確認できたら、候補の契約内容を見比べます。
変動金利なら買える家を、買ってよいか。 答えは、当初の返済額を払えるかだけでは決まりません。返済が増えても、続けたい貯蓄と生活を守れるなら、その家を変動で検討できます。それが難しく、固定でも今の暮らしが苦しいなら、金利より先に家の予算を見直します。
気に入った家だからこそ、買った後の暮らしまで含めて選ぶ。その確認ができれば、「買えそう」から「自分たちで選んだ」へ進めます。
※金利や返済額の見直し方は商品によって異なります。契約前に、検討している商品の条件と家計の支出を確認してください。
コメント