お金図鑑No.005
元金均等返済
Equal Principal Repayment
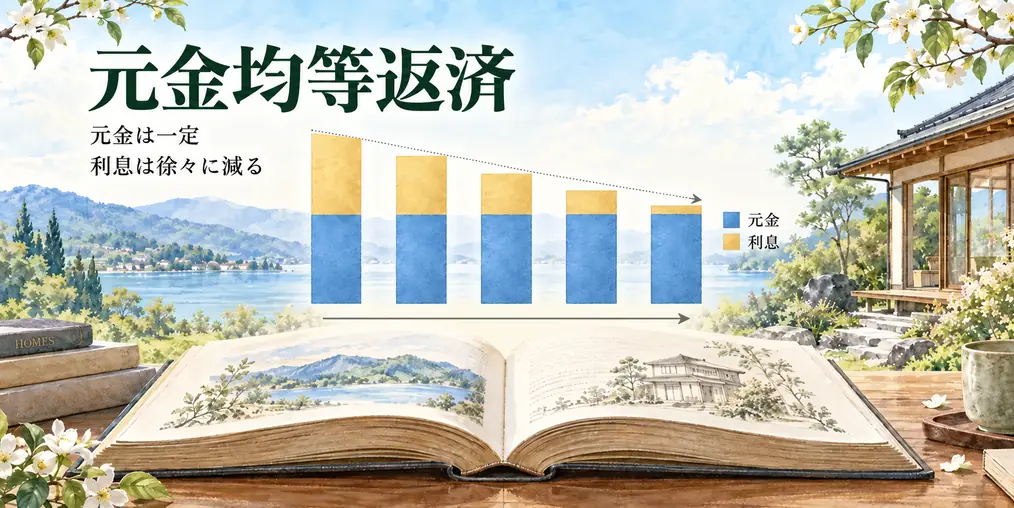
借入元金を返済回数で均等に分け、残高に応じた利息を加えて支払う返済方法。
選ぶポイントは、少ない総利息だけでなく「最初の返済額を無理なく払えるか」
| 毎月返済額 | 当初の負担 | 元金の減り方 | 総返済額 |
| 金利一定なら徐々に減る | 元利均等より重い | 元利均等より早い | 元利均等より少ない |
元金均等返済とは?
毎月返す元金部分を一定にする返済方法。
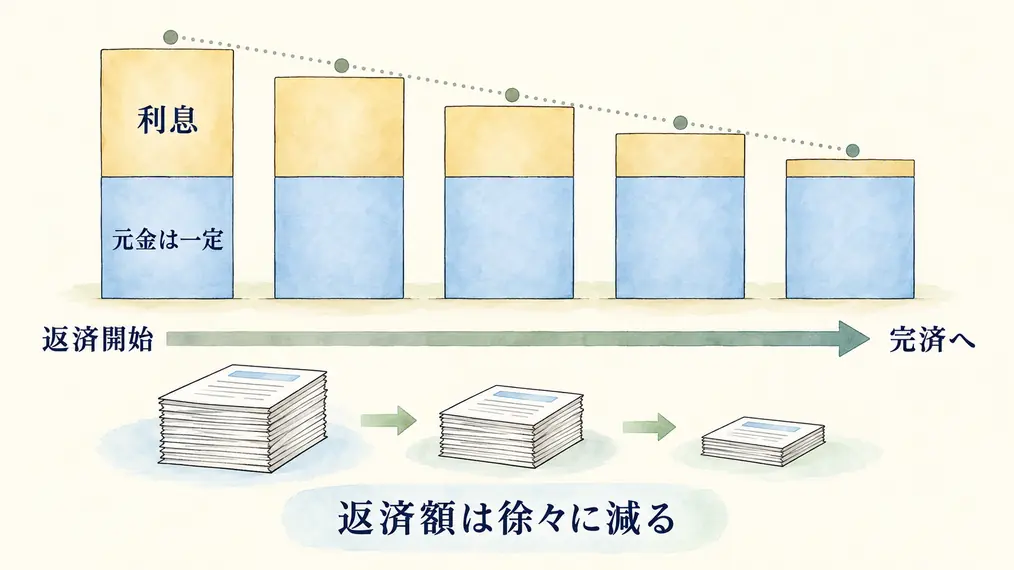
毎月返済額は、一定額の元金と、その時点のローン残高にかかる利息の合計となる。金利が変わらなければ、元金が減るにつれて利息も減り、毎月返済額は徐々に下がる。
返済開始時の残高が最も大きいため、最初の返済額が最大となる。元金を早く減らせる一方、借入直後の家計には余裕が必要となる。
- 一定になるのは毎月返す元金部分
- 金利が一定なら返済額は徐々に減る
- 当初返済額は元利均等返済より高くなる
元利均等返済との違いは「何を一定にするか」
| 比較項目 | 元金均等返済 | 元利均等返済 |
|---|---|---|
| 毎月そろえるもの | 元金部分 | 元金と利息の合計 |
| 返済額の動き | 当初が高く、徐々に減る | 原則として一定 |
| 当初の負担 | 大きい | 小さい |
| 元金の減り方 | 早い | 当初は遅い |
| 総利息 | 少なくなりやすい | 多くなりやすい |
金利が全期間一定で、借入額・金利・返済期間が同じなら、元金均等返済は元金を早く減らすため、総利息を抑えられる。
一方、元利均等返済は当初返済額を抑えやすい。元金均等返済を選ぶ基準は、総利息の差だけではなく、返済開始時の負担を受け入れても家計に余裕が残るかとなる。
メリット・デメリット
- 元金が一定額ずつ減り、将来の残高を把握しやすい
- 同じ条件なら元利均等返済より総利息を抑えられる
- 金利が一定なら毎月返済額が徐々に下がる
- 返済開始時の負担が最も重い
- 当初返済額が高いため、借入可能額が小さくなる場合がある
- 金融機関や商品によっては選択できない
返済条件で押さえるポイント
金利タイプと返済方法
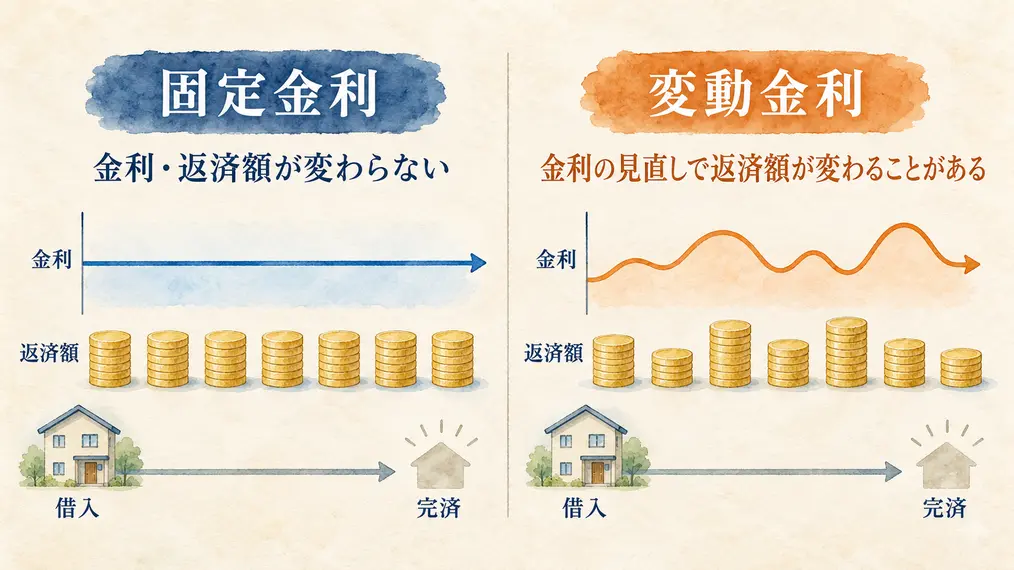
固定・変動は金利の決まり方、元金均等・元利均等は返済額の計算方法。別々の項目として確認する。
全期間固定金利なら、元金の減少に合わせて返済額が下がる。変動金利では、金利が上昇すると利息が増えるため、返済額が予定どおり下がらない場合がある。
毎月返す元金
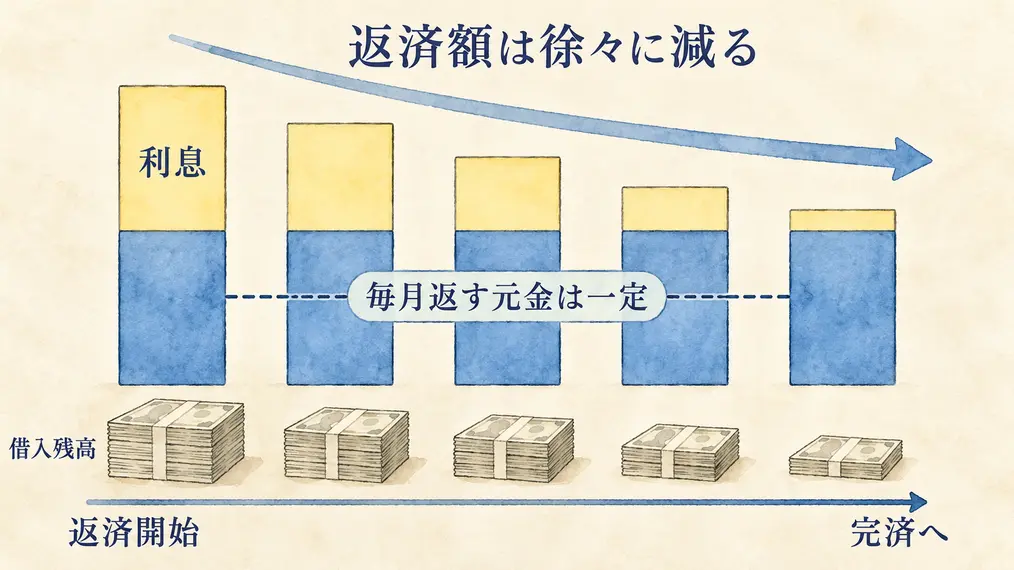
毎月返す元金は、借入額を返済回数で割った金額が基本となる。
3,500万円を35年、420回で返す場合、毎月の元金は約8万3,300円。ここへローン残高に応じた利息を加えた金額が毎月返済額となる。
商品の取扱いと返済ルール
住宅ローンの中には、元利均等返済だけを扱う商品もある。希望する場合は、金利や手数料を比較する前に元金均等返済を選べるか確認する。
変動金利の5年ルールや125%ルールも、元金均等返済には適用しない商品がある。金利上昇時に返済額がどう変わるかまで商品説明書で確認する。
数字で見る返済方法の違い
借入額3,500万円、返済期間35年、全期間年1.5%、ボーナス返済・繰上返済なしで概算すると次のようになる。
| 項目 | 元利均等返済 | 元金均等返済 |
|---|---|---|
| 当初の毎月返済額 | 約10万7,200円 | 約12万7,100円 |
| 最終回付近の返済額 | 約10万7,200円 | 約8万3,400円 |
| 10年後の残高 | 約2,680万円 | 2,500万円 |
| 総利息 | 約1,001万円 | 約921万円 |
元利均等返済は、当初の返済額を約2万円抑えられる。一方、10年後の残高は約180万円多く、総利息も約80万円増える。
※年利を12で割った月利による独自試算。諸費用は含まず、端数処理や初回返済日によって実際の金額は異なる。
選ぶときに役立つ三つの視点
最初の返済額で家計を確認する
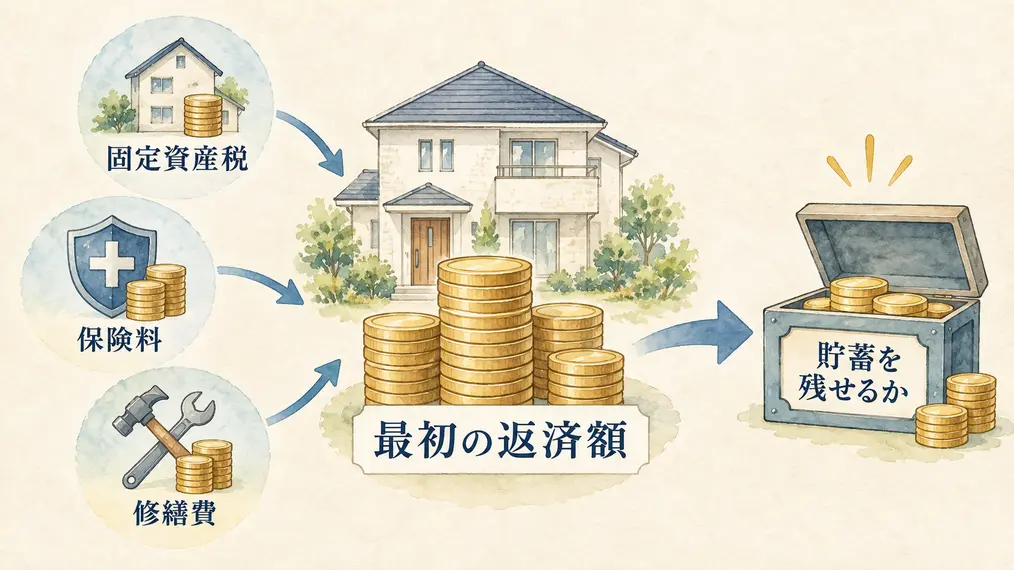
元金均等返済では、最初の返済額が最も高い。この金額に固定資産税、保険料、修繕費を加えても、毎月貯蓄を続けられるかを見る。
将来返済額が下がることを理由に、返済開始時の赤字を受け入れないことが重要となる。
総利息の差と手元資金を比べる
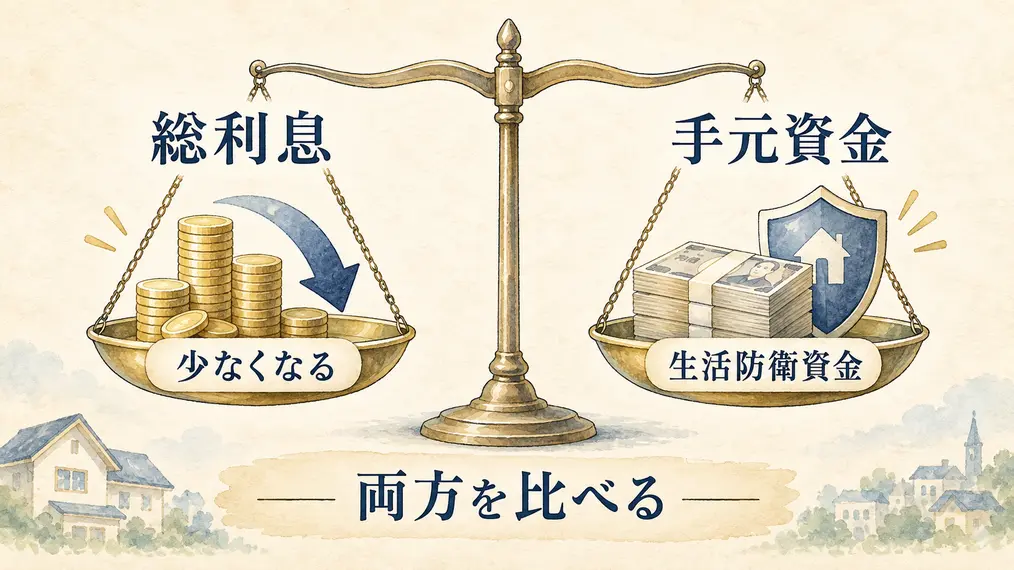
総利息を減らせても、当初返済によって現金が不足すれば、急な修繕や収入減少へ対応できない。
元利均等返済との差額だけで決めず、入居後に残せる生活防衛資金まで含めて比べる。
収入が減る時期と返済額を重ねる
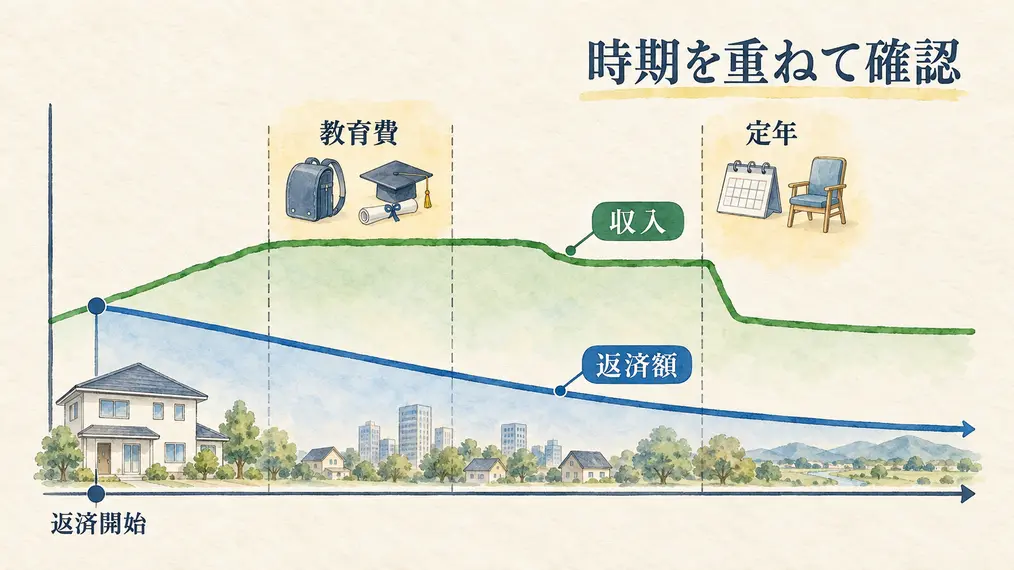
金利が一定なら、元金均等返済の返済額は年数とともに下がる。定年などで収入が減る前に返済負担を軽くしたい人には相性がよい。
ただし、教育費が重い時期と返済開始時が重なる場合は、当初の高い返済額が家計を圧迫する可能性がある。
選択肢になる家計・注意したい条件
- 当初返済額を払っても貯蓄を続けられる人
- 元金を早く減らし、将来の残高を抑えたい人
- 年数とともに返済負担を軽くしたい人
- 入居直後や子育て期の支出が大きい
- 当初返済額を払うと生活防衛資金を残せない
- 変動金利でも返済額が必ず下がり続けると思っている
借入後の確認と注意点
初回返済額と年間住宅費を確認する
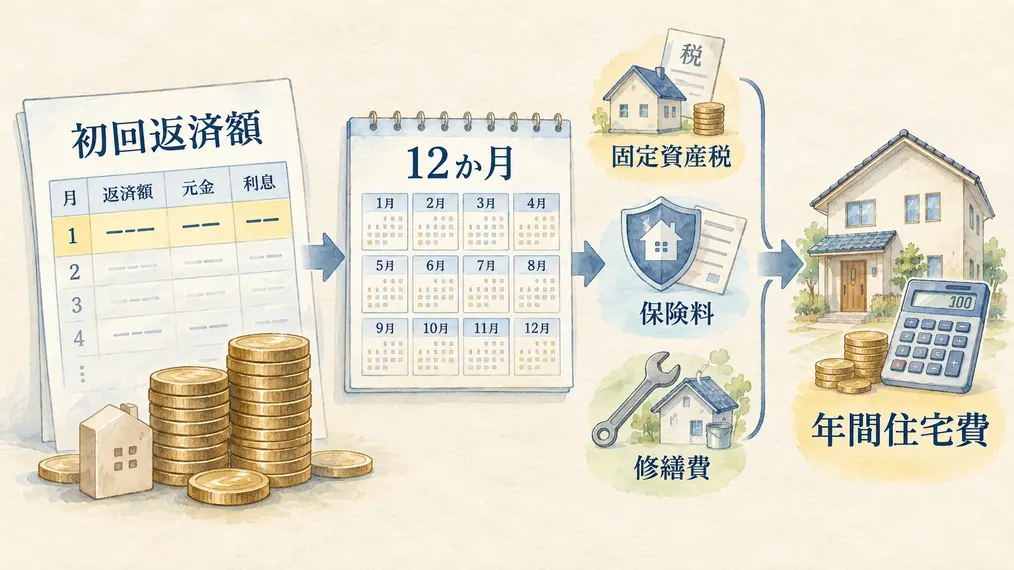
返済予定表で最初の毎月返済額を確認し、固定資産税、保険料、修繕費を加えた年間住宅費を計算する。ローン返済だけで家計を判断しない。
金利変更後の返済額を見る
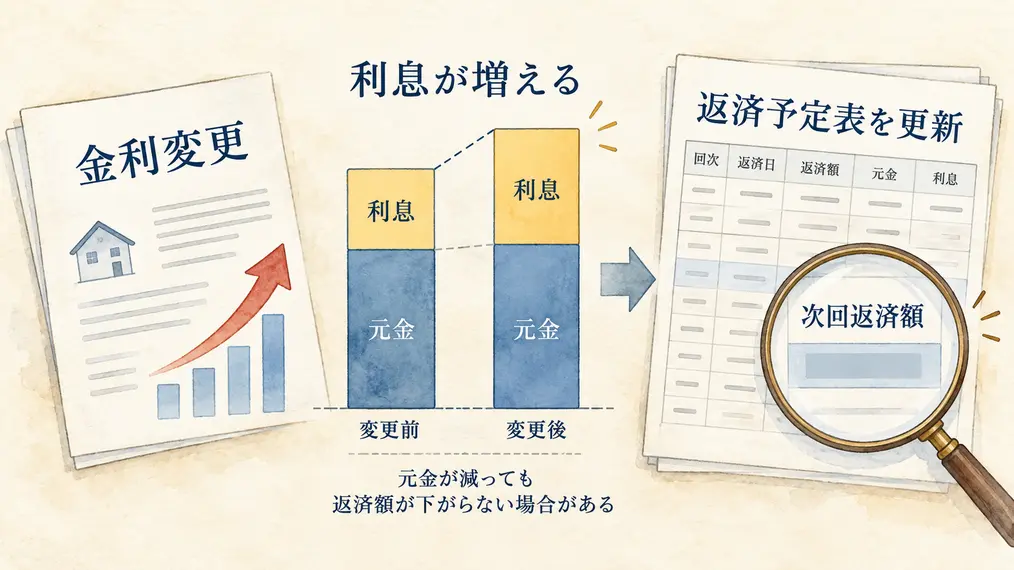
変動金利では、元金が減っても金利上昇によって利息が増える場合がある。適用金利が変わったら、次回返済額と今後の返済予定表を確認する。
繰上返済の効果を再計算する
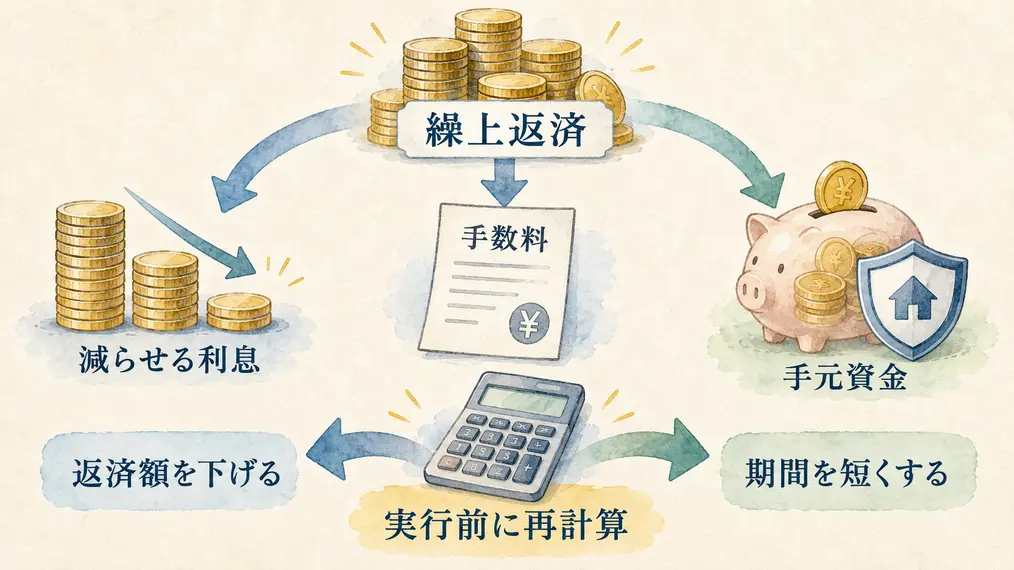
元金均等返済は、もともと元金の減り方が早い。繰上返済をすると利息はさらに減るが、実行時期が遅いほど減らせる利息は小さくなる。
手数料と手元資金を含め、繰上返済後の返済額または返済期間を再計算してから実行する。
 ひつヤギ君
元金均等返済なら、毎月の支払いが同じになるの?
 じギィ博士
同じなのは元金部分じゃ。そこへ残高に応じた利息を加えるから、金利が一定なら返済額は少しずつ下がるんじゃ。
暮らしをつくる12の図鑑
HOUSE BUILDING ENCYCLOPEDIA
家づくりの知識を、ひとつずつ。
じギィ博士の研究ノート