住宅ローンはいくら借りていい?5つの後悔と予算の決め方
 じギィ博士
今日は住宅ローンの後悔例を見ていくぞ。借りるときには払えそうでも、住み始めてから気づくことがあるのじゃ
 ひつヤギ君
住宅ローンを考えるって難しいよね…
どんなことにきを付けるのか知りたいな
住宅ローンの予算は、「銀行がいくら貸してくれるか」だけでは決められません。収入や家族にかかるお金は、返済中に変わることがあるからです。
ここでは五つの後悔例を見ながら、借りる前に確認したい数字と考え方を整理していきます。
後悔例① 「借りられる額」を、そのまま家の予算にした
事前審査で4,000万円まで借りられると分かり、その金額に合わせて土地と建物を選んだ。結果、月々の返済は続けられているものの、貯金に回せるお金がほとんど残らない生活だった。
ひつヤギ君じゃあ、審査を受ける前に何を決めればいいの?
じギィ博士わしなら、住宅ローンを払った後も、毎月いくら貯めたいかを先に決めるぞ
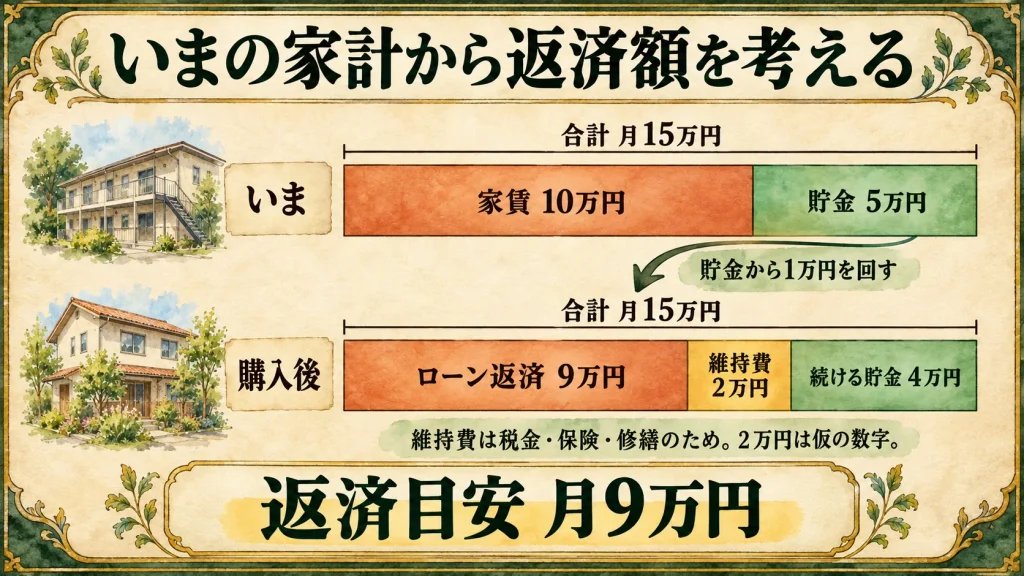
たとえば、今の家賃が月10万円で、毎月5万円貯金している家庭がある。その貯金のうち4万円は、家を買った後も続けたい。持ち家の税金・保険・修繕に備えて、仮に月2万円を取り分けると、ローン返済に回せる目安は月9万円となる。
家賃10万円+貯金から回せる1万円−持ち家の維持費2万円=月9万円
維持費の2万円は説明用の仮の数字で、実際には買う家に合わせて確認が必要だ。それでも、先に「わが家が月々払える額」を出しておけば、審査結果をそのまま住宅予算にしなくて済む。
借りる前の確認: ローン返済後も、続けたい貯金額が残るか。
後悔例② 「家賃より安い」のは、普段の月だけだった
今の家賃は月8万円。新しい家のローン返済は月7万5,000円なので安心したが、夏と冬には各18万円のボーナス払いがあった。その後給与体制が変わり、賞与が減りボーナス月の支払いが重くなった。
ひつヤギ君ボーナス払いを取り入れると、月々の数字が安く見えるんだね
じギィ博士うむ。わしなら、ボーナス払いなしの場合の月額も出して、年間の返済額で比べるぞ
ボーナス払いが必ず悪いわけではない。賞与が少ない年にも、貯めておいたお金で支払える額なら選択肢になる。ただし、賞与が出て初めて返済できる計画なら、家の予算を再確認したい。持ち家では、この返済額のほかに税金や保険、修繕に備えるお金も必要だ。
借りる前の確認: ボーナス払いを含めた年間返済額はいくらか。ボーナス払いをなくすと月々いくらになるか。
後悔例③ 共働きの収入が、予定どおり続かなかった
将来のことを考え、夫婦二人の収入なら無理なく返せる額で駅に近い土地で家を建てた。ところが出産後に育休が延び、復職後も時短勤務になったため、予定していた貯金ができなくなり家計に余裕がなくなった。
ひつヤギ君でもいつまで育休や時短勤務になるか、分からないよ
じギィ博士そうじゃな。
まずは期間を一つ仮に決めて、家計を試してみよう。予定を当てるためではなく、備えが足りるかを見るためじゃ
たとえば、その期間の手取りが月5万円減るとする。生活費を月2万円見直せるなら、残り3万円を貯蓄などから出すことになる。1年間続けば36万円だ。購入時の頭金や諸費用を払った後に、そのお金を残せるだろうか。
住宅ローンを決める際「駅に近い土地を選びたいから、共働きの収入を使って予算を上げる」という判断にも一理ある。その土地を選ぶなら、収入が減る時期の支払い方まで、一緒に決めておきたい。
借りる前の確認: 一人の手取りが減った場合、月々の不足額を何から出すか。
後悔例④ 返済はできたが、教育費を貯められなかった
子どもが小さいころに家を建て、月々の返済は続けられた。しかし子どもの成長と共に支出が増え貯金額は減り、子どもの進学と車の買い替えが重なった年に苦しくなった。
子どもの進路や学費を、何年も前に正確に予測する必要はない。まずは子どもが高校生になる年を確認し、その時点でローンが月いくら残るかを見る。そして、家を買った後も教育費のための貯金を続けられるかを考える。
ひつヤギ君頭金を多く入れて、ローンを減らせば安心かな?
じギィ博士月々の返済を減らせても、手元の現金を使い切っては困る。
後で使うお金も残しておくことも大事じゃな。
頭金と購入後の貯蓄は、別々に考えたい。借入額を減らすために、進学などに備えていたお金まで頭金へ回していないか確認しよう。
借りる前の確認: ローン返済後も教育費の貯金を続けられるか。購入後に現金はいくら残るか。
後悔例⑤ 月々の返済を下げたら、完済がずっと先になった
希望する家を予算内に収めるため、返済期間を延ばした。月々の返済は軽くなったが、後で返済予定表を見ると、退職後もローンが続く計画だった。
ひつヤギ君月々が安くなったら、それで予算内だと思ってしまいそう
じギィ博士わしなら完済する年齢を見る。そして、そのころの返済に使うお金をどう用意するか考えるぞ
期間を延ばして月々浮いたお金を貯める計画と、浮いた分だけ家の予算を上げる計画では、家計の姿が違う。月額が小さくなったという理由だけで、借入額まで増やさないようにしたい。
借りる前の確認: 何歳で完済するか。返済の後半は、どんな収入や貯蓄から払うか。
研究ノートのまとめ|借りる前に、4つの数字を見よう
五つの後悔例に共通するのは、借りたときの計算だけでは、家を買った後の暮らしを見きれなかったことだ。すべての変化を予測する必要はないが、次の4つの数字は借りる前にそろえておきたい。
| 確認する数字 | 見たいこと |
|---|---|
| 毎月の返済額 | 返済後も、続けたい貯金が残るか |
| 年間の返済額 | ボーナス払いを含めるといくらか |
| 購入後に残る現金 | 収入減や急な支出に対応できるか |
| 完済する年齢 | 返済の後半を、何で払うか |
ひつヤギ君「いくら借りていいか」を決めるには、月々の返済額だけじゃ足りないんだね
じギィ博士そうじゃ。家を買った後にも続けたい暮らしを考えて、わが家の『返せる額』を決めるのじゃ
この記事について
後悔例は公開体験談で見られる論点を参考にした架空のケースです。記事中の金額は説明のための例で、どの家庭にも当てはまる適正な返済額を示すものではありません。実際の借入条件や返済額は、金融機関の正式な資料で確認してください。
コメント