お金図鑑No.004
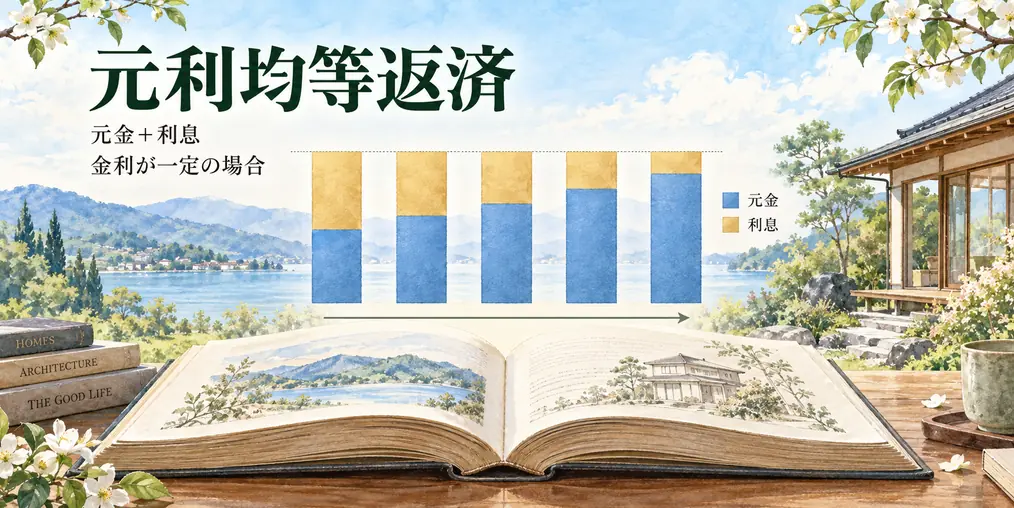
元利均等返済
Equal Principal and Interest Repayment
元金と利息を合わせた毎月返済額が、原則として一定になる返済方法。
選ぶポイントは、月々の支払いだけでなく「元金がどの速さで減るか」
| 毎月返済額 | 当初の負担 | 元金の減り方 | 総返済額 |
| 一定にしやすい | 元金均等より軽い | 当初は遅い | 元金均等より多い |
元利均等返済とは?
毎月支払う元金と利息の合計額をそろえる返済方法。
固定金利で借入条件が変わらなければ、完済まで毎月返済額は変わらない。住宅ローンで広く使われ、支出を把握しやすいことが特徴となる。
ただし、毎月同じなのは元金と利息の合計。内訳は一定ではない。返済初期は利息の割合が大きく、返済が進むにつれて元金の割合が増える。
- 一定になるのは「元金+利息」の合計
- 返済初期は元金の減り方が遅い
- 金利が変われば、返済額や内訳も変わる可能性がある
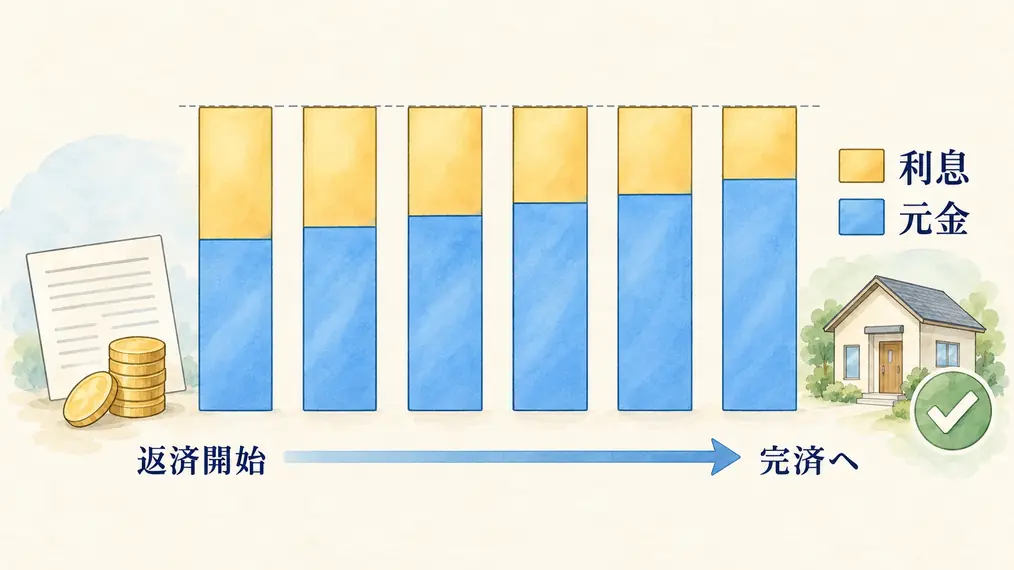
「均等」でも元金と利息は同額ではない
利息は、その時点の借入残高をもとに計算される。
借入直後は残高が大きいため、毎月返済額に占める利息の割合も大きい。返済が進んで残高が減ると利息が少なくなり、その分だけ元金へ回る金額が増える。
そのため、返済予定表を見ると毎月同じ金額を払っていても、初めの数年間は想像より残高が減っていないことがある。
「10年間で支払った金額」と「10年間で減った元金」は同じではない。
メリット・デメリット
- 金利が一定なら毎月返済額を把握しやすい
- 元金均等返済より、返済開始時の負担を抑えられる
- 教育費や生活費と住宅ローンを分けて考えやすい
- 元金均等返済より元金の減り方が遅い
- 同じ条件なら総利息が多くなる
- 返済額だけを見ると、借入残高を把握しにくい
返済条件で押さえるポイント
金利タイプと返済方法
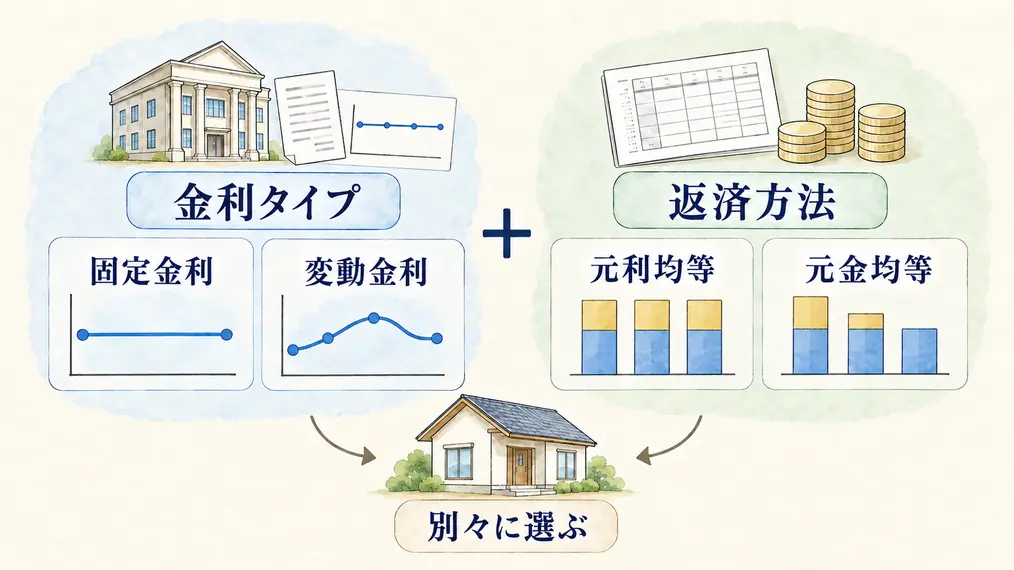
固定・変動は金利の決まり方、元利均等・元金均等は返済額の計算方法。別々の項目として確認する。
全期間固定でも、当初だけ金利を引き下げる商品では、その期間が終わると返済額が変わる。
元金と利息の内訳
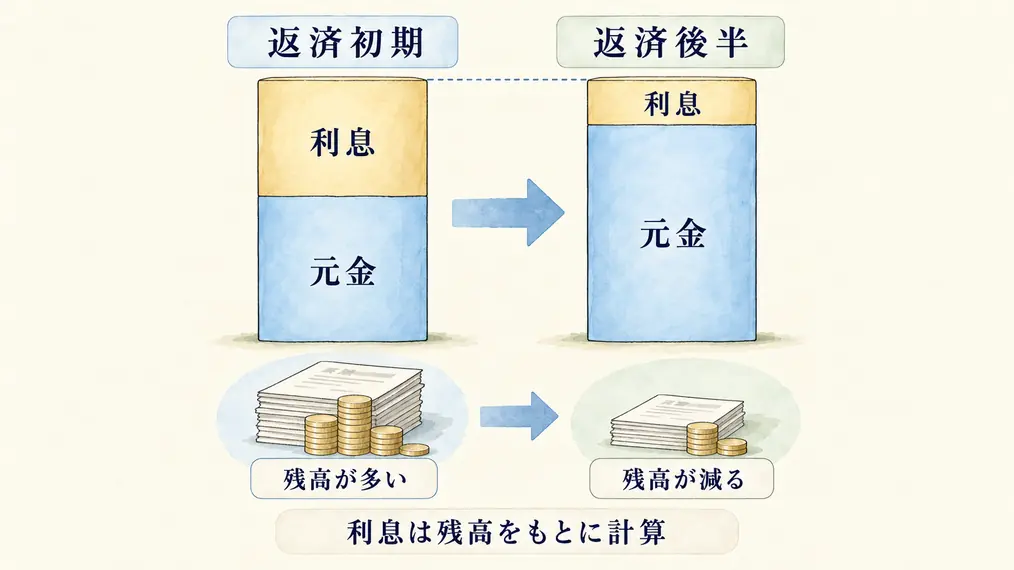
利息は残っている元金をもとに計算する。金利が変わらなければ、返済が進むほど利息が減り、元金へ回る金額が増える。
「初めは利息が多い」は、後半に比べた話。必ず利息が返済額の半分以上になるわけではない。
数字で見る返済方法の違い
借入額3,500万円、返済期間35年、全期間年1.5%、ボーナス返済・繰上返済なしで概算すると次のようになる。
| 項目 | 元利均等返済 | 元金均等返済 |
|---|---|---|
| 当初の毎月返済額 | 約10万7,200円 | 約12万7,100円 |
| 最終回付近の返済額 | 約10万7,200円 | 約8万3,400円 |
| 10年後の残高 | 約2,680万円 | 2,500万円 |
| 総利息 | 約1,001万円 | 約921万円 |
元利均等返済は、当初の返済額を約2万円抑えられる。一方、10年後の残高は約180万円多く、総利息も約80万円増える。
※年利を12で割った月利による独自試算。諸費用は含まず、端数処理や初回返済日によって実際の金額は異なる。
選ぶときに役立つ三つの視点
当初返済額ではなく、返済後に残るお金を見る
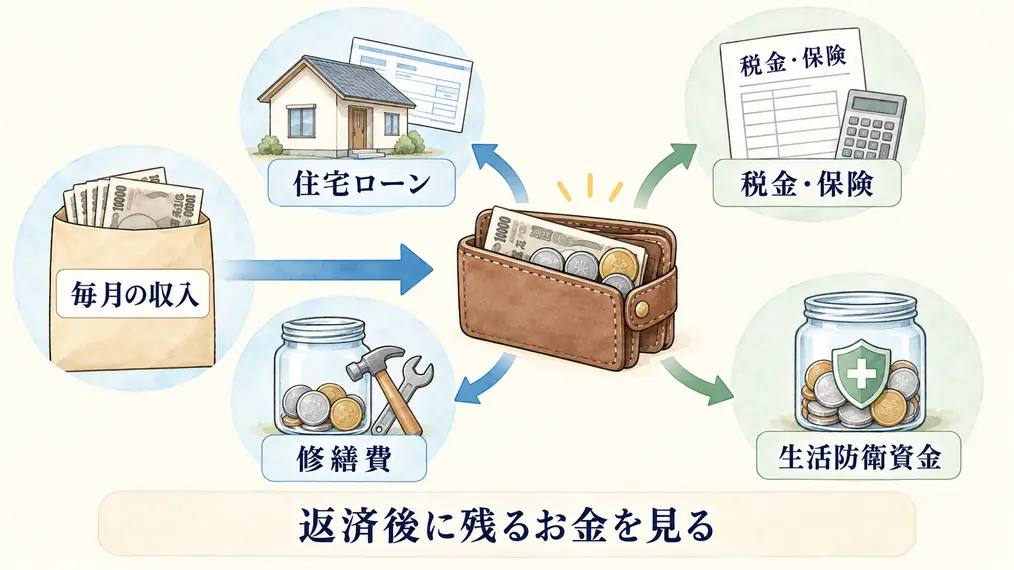
毎月返済額が低いと、借りられる金額を増やしやすい。しかし、住宅には固定資産税、保険料、修繕費もかかる。
返済額の上限ではなく、住宅費を払った後も生活防衛資金と修繕費を積み立てられる金額に抑える。
総利息だけで元金均等を選ばない
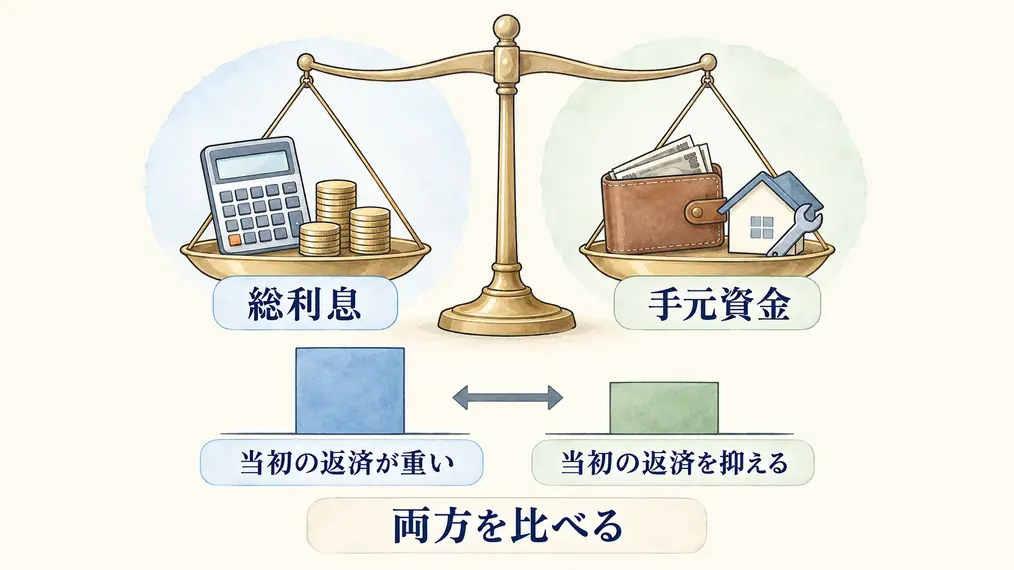
総利息を減らすために元金均等返済を選んでも、当初の返済で手元資金が不足すれば家計は不安定になる。
元利均等返済で現金を残し、余裕ができた時期に繰上返済する方法もある。ただし、繰上返済を前提に借入額を増やさないことが重要となる。
10年後の残高を比べる
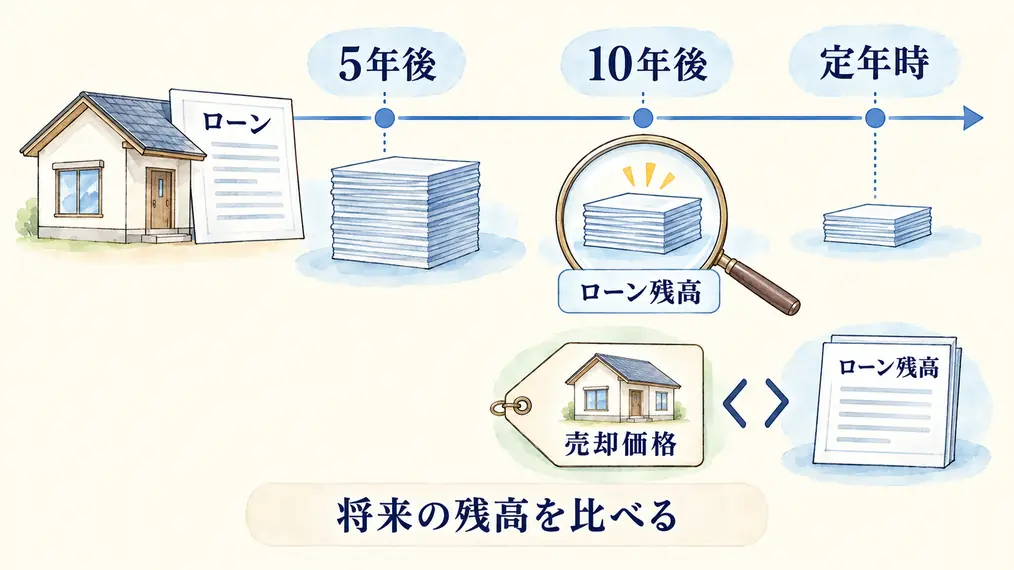
住宅の売却や借り換えを考える可能性があるなら、毎月返済額だけでなく将来の残高も確認する。
売却価格がローン残高を下回ると、差額を現金で補わなければ売却できない場合がある。返済予定表で5年後・10年後・定年時の残高を見ると判断しやすい。
選択肢になる家計・注意したい条件
- 毎月の住宅ローン返済額をそろえたい人
- 子育てや入居直後の支出を考え、当初負担を抑えたい人
- 元金均等返済の当初返済額では家計に余裕がなくなる人
- 毎月返済額だけを見て借入額を決めている
- 数年後の売却を考えているが、将来の残高を確認していない
- 変動金利でも返済額が完済まで変わらないと思っている
借入後の確認と注意点
返済予定表で元金残高を見る
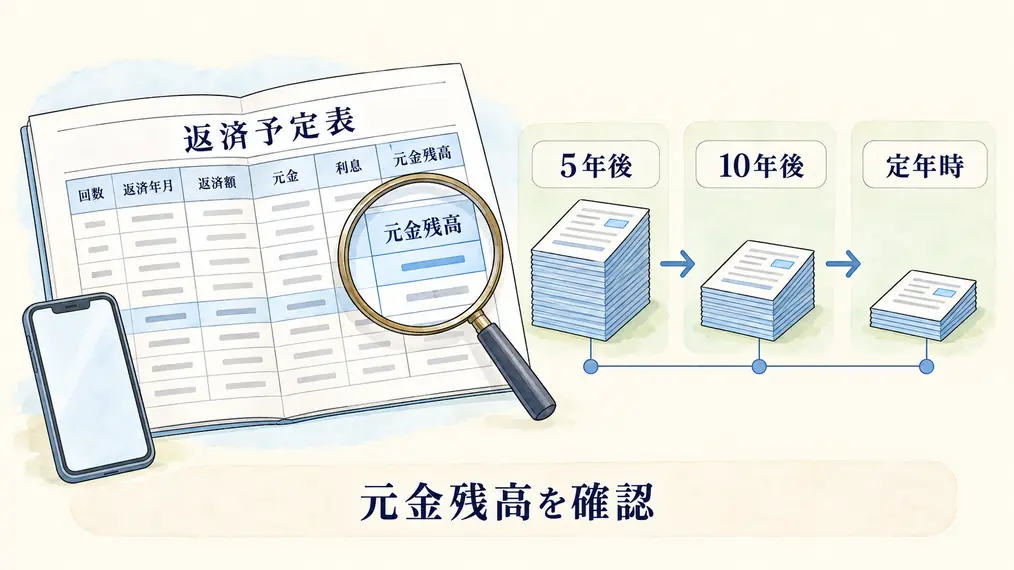
通帳から引き落とされた金額だけでなく、返済予定表やアプリで元金残高を確認する。特に5年後・10年後・定年時の残高が重要となる。
金利変更後は返済額と内訳を確認する
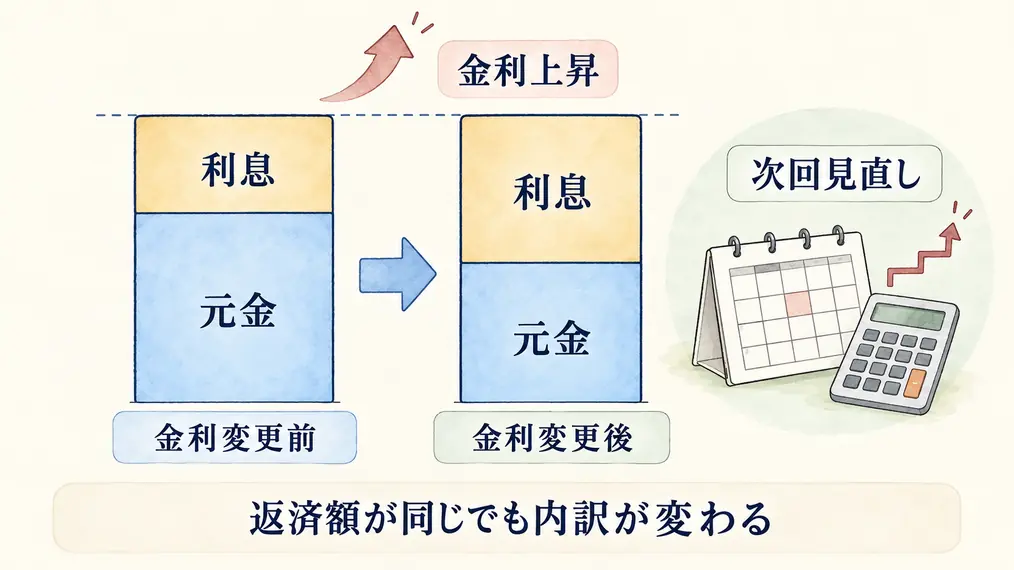
変動金利で5年ルールがある商品では、返済額の見直しまで金額が据え置かれる。金利上昇時は利息が増え、元金へ回る金額が減るため、内訳も確認する。
5年ルールや125%ルールの有無は商品によって異なる。契約前に確認し、借入後は次回の見直し時期を把握しておく。
繰上返済後も現金を残す
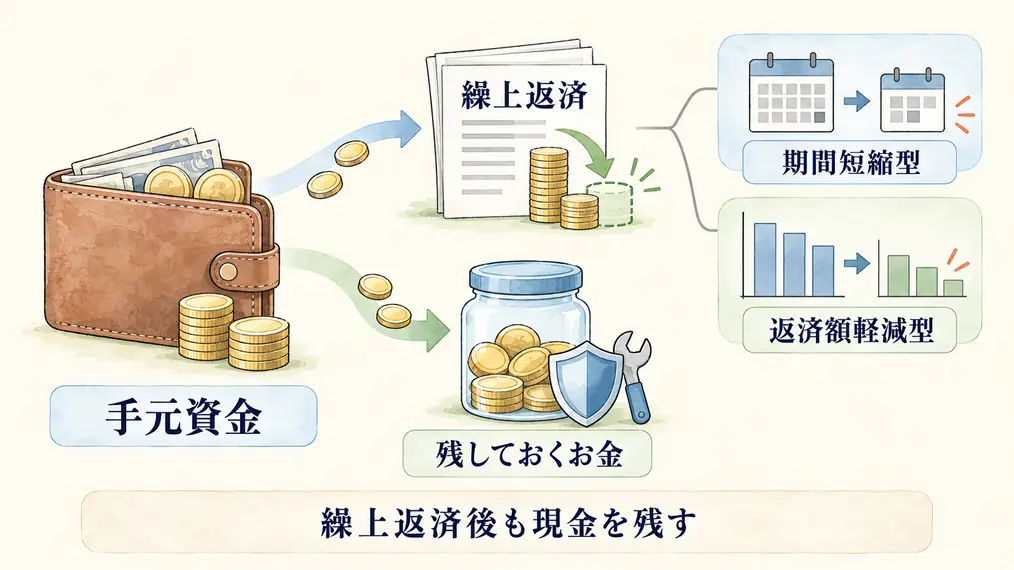
繰上返済は元金を直接減らし、将来の利息を抑える方法となる。ただし、手元資金を使い切ると、修繕や収入減少へ対応できない。
返済期間を短くする「期間短縮型」と、毎月返済額を下げる「返済額軽減型」のどちらになるかも確認する。
 ひつヤギ君
元利均等返済なら、元金と利息を同じ金額ずつ返すの?
 じギィ博士
金利が変わらなければ、毎月の合計額をそろえる方法じゃ。返済が進むほど利息が減り、元金へ回る金額が増えるんじゃよ。
暮らしをつくる12の図鑑
HOUSE BUILDING ENCYCLOPEDIA
家づくりの知識を、ひとつずつ。
じギィ博士の研究ノート