お金図鑑No.006
繰上返済
Mortgage Prepayment
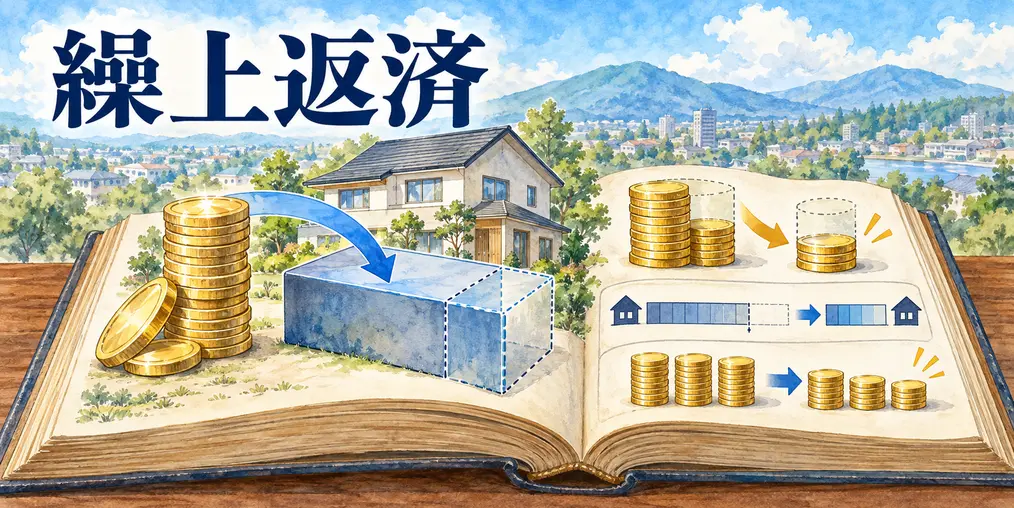
毎月返済とは別に元金を前倒しで返し、その後に払う利息を減らす方法。
選ぶポイントは、利息の削減額だけでなく「返済後も必要な現金が残るか」
| 毎月返済額 | 毎月の負担 | 完済時期 | 手元資金 |
| 早い時期ほど効果が出やすい | 方法によって下げられる | 方法によって早められる | 実行額の分だけ減る |
繰上返済とは?
住宅ローンの元金を、予定より早く返すこと。
通常の返済では元金と利息を支払う。繰上返済した金額は元金の返済に充てられるため、その元金に将来かかる予定だった利息が減る。
一部だけ返す一部繰上返済と、残高をまとめて返す全額繰上返済がある。一部繰上返済では、完済を早める方法と、毎月返済額を下げる方法に分かれる。
- 繰上返済額と同額の利息が減るわけではない
- 減るのは、前倒しした元金にかかる将来の利息
- 実行後は現金を取り戻せない
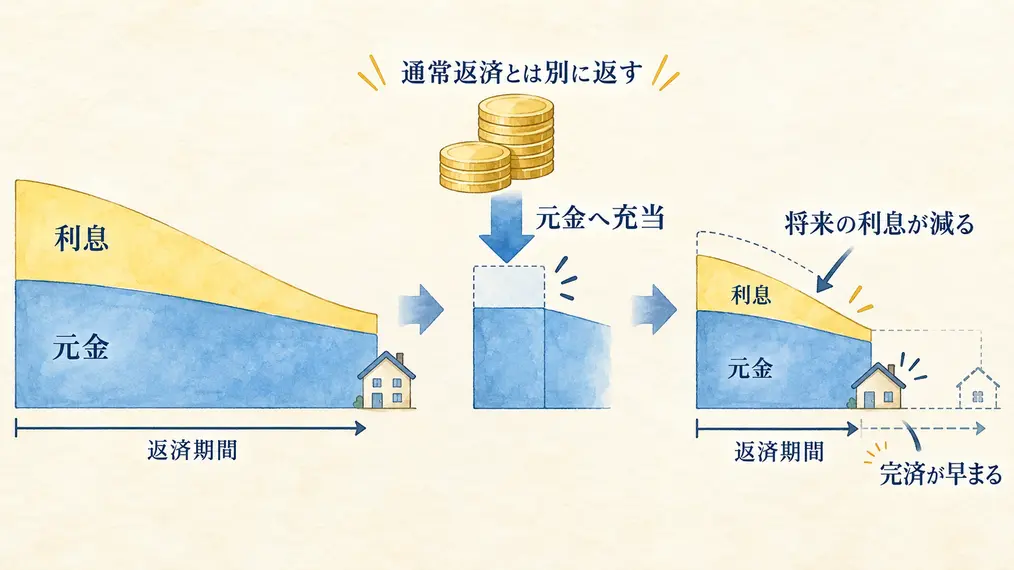
期間短縮型と返済額軽減型
期間短縮型
毎月返済額を原則変えず、返済期間を短くする方法。
元金を前倒しした後も同じペースで返すため、一般に返済額軽減型より利息を減らしやすい。定年前に完済したい場合や、総利息を優先したい場合に向く。
返済額軽減型
返済期間を原則変えず、毎月返済額を下げる方法。
教育費の増加や収入減少に備え、毎月の固定費を軽くしたい場合に向く。利息は減るが、同じ金額を同じ時期に繰上返済するなら、通常は期間短縮型より削減額が小さい。
| 比較項目 | 期間短縮型 | 返済額軽減型 |
|---|---|---|
| 毎月返済額 | 原則変わらない | 下がる |
| 返済期間 | 短くなる | 原則変わらない |
| 利息軽減効果 | 大きくなりやすい | 小さくなりやすい |
| 向く目的 | 早期完済・総利息削減 | 毎月の家計改善 |
※取扱方法や選べる方式は金融機関・商品によって異なる。
メリット・デメリット
- 将来支払う利息を減らせる
- 期間短縮型なら完済時期を早められる
- 返済額軽減型なら毎月の固定費を下げられる
- 預貯金が減り、急な支出へ対応しにくくなる
- 手数料や最低返済額が商品ごとに異なる
- 住宅ローン控除へ影響する場合がある
返済条件で押さえるポイント
手数料と最低返済額
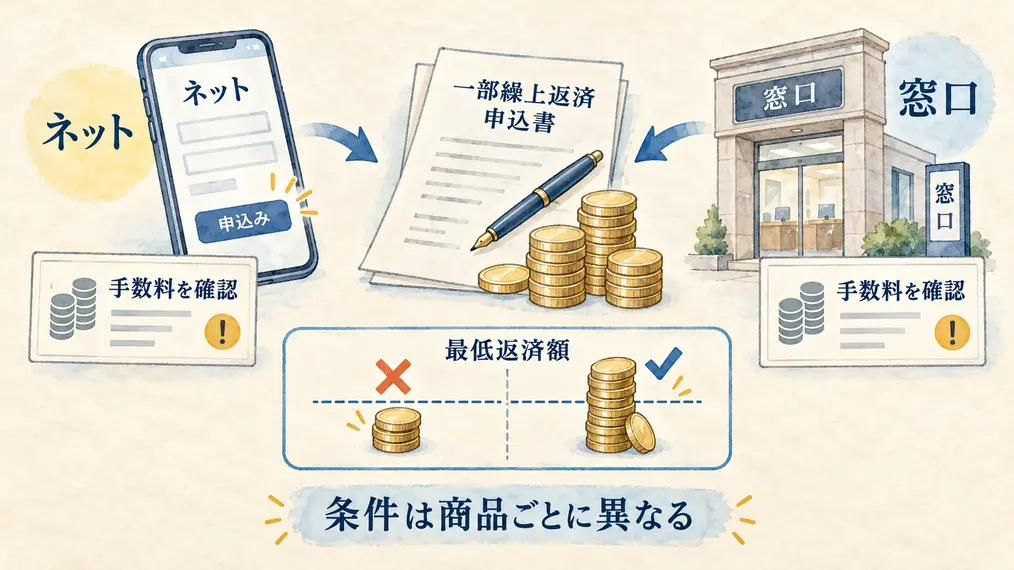
インターネットなら無料でも、窓口では手数料がかかる商品がある。最低返済額、申込期限、実行日も金融機関によって異なる。
少額を何度も返す場合は、利息軽減額より手数料が大きくならないか確認する。
全額繰上返済は完済後の手続きも確認
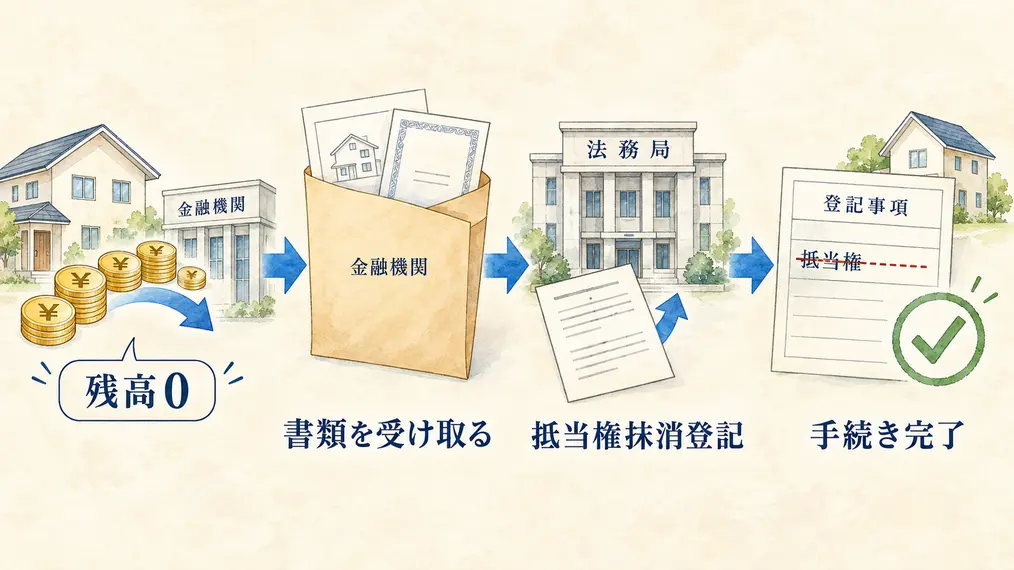
全額繰上返済では、一部繰上返済とは別の手数料が設定される場合がある。保証料を一括で支払っている契約では、未経過分が戻ることもあるが、返戻額から手数料が差し引かれる場合もある。
完済後は抵当権が自動で消えるわけではない。金融機関から受け取る書類を使い、抵当権抹消登記を行う。
住宅ローン控除
住宅ローン控除は年末残高を基に計算するため、繰上返済で年末残高が減れば控除額も小さくなる場合がある。
期間短縮型によって返済期間が制度上の要件を満たさなくなると、控除を受けられなくなる可能性もある。実行前に、利息の削減額と減少する控除額を分けて試算する。
数字で見る二つの方法
借入額3,500万円、返済期間35年、全期間年1.5%、元利均等返済で、10年後に300万円を繰上返済する場合の概算。
| 項目 | 繰上返済なし | 期間短縮型 | 返済額軽減型 |
|---|---|---|---|
| 10年後の残高 | 約2,680万円 | 約2,380万円 | 約2,380万円 |
| 以後の毎月返済額 | 約10万7,200円 | 約10万7,200円 | 約9万5,200円 |
| 残りの返済期間 | 25年 | 約21年8か月 | 25年 |
| 以後の利息軽減額 | ― | 約126万円 | 約60万円 |
期間短縮型は完済を約3年4か月早め、利息をより多く減らす。返済額軽減型は毎月返済額を約1万2,000円下げる。
※年利を12で割った月利による独自試算。金利は全期間一定、ボーナス返済なし、手数料・住宅ローン控除は含まない。端数処理や実行日によって実際の金額は異なる。
選ぶときに役立つ三つの視点
目的を一つ決める
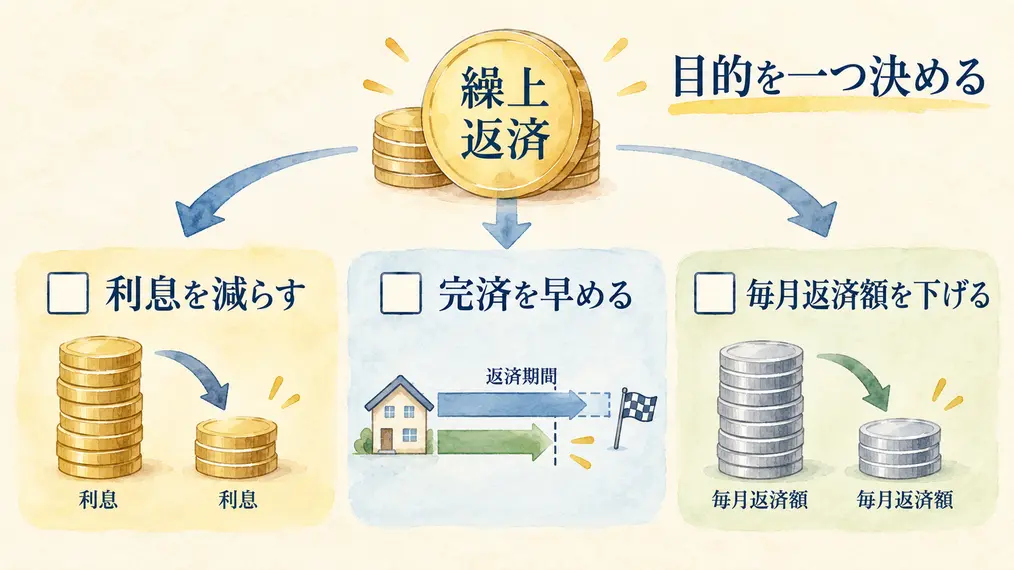
「利息を減らす」「定年前に完済する」「毎月返済額を下げる」では、選ぶ方法が異なる。
総利息を優先するなら期間短縮型、毎月の余裕を増やすなら返済額軽減型が基本となる。
繰上返済後の現金を見る
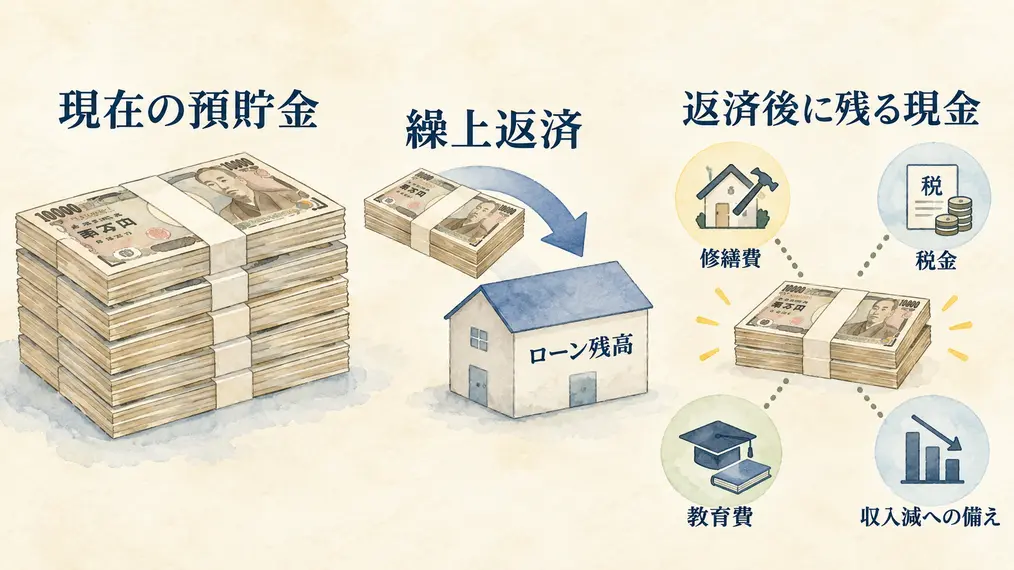
繰上返済に使った現金は、原則として必要になっても戻せない。
生活費だけでなく、入居後の修繕費、固定資産税、教育費、収入減少への備えを残す。現金不足を別の高金利ローンで補えば、住宅ローンの利息を減らした意味が薄れる。
金利と残り期間で効果を見る
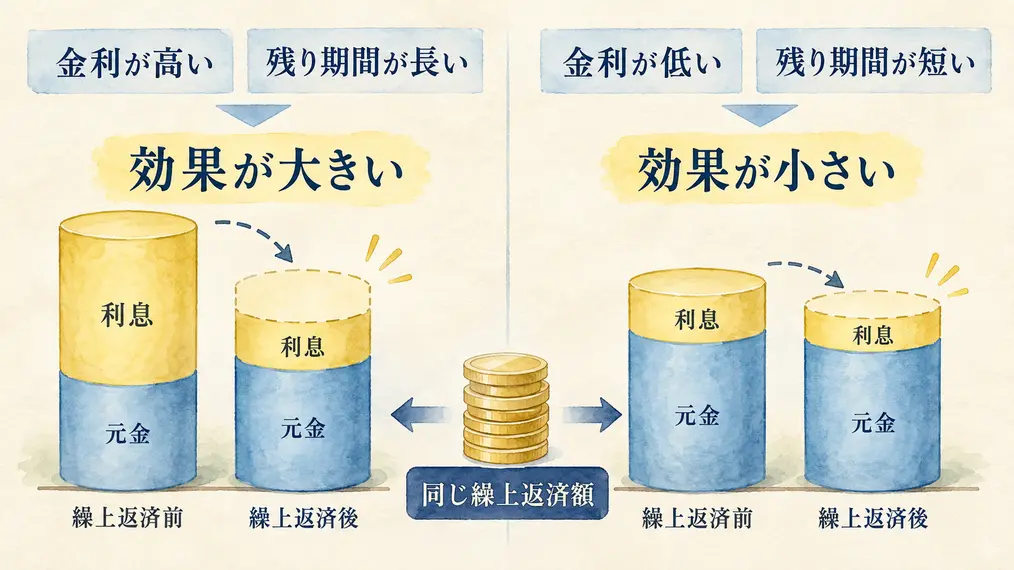
同じ金額を返すなら、金利が高く、残り期間が長いほど利息軽減効果は大きくなりやすい。
低金利で完済が近い場合は、減らせる利息が小さい。金額だけでなく、実行後の返済予定表で効果を確認する。
選択肢になる家計・注意したい条件
- 生活防衛資金と近い将来の支出を確保できている人
- 定年までに完済したい人
- 毎月返済額を下げて家計を安定させたい人
- 入居直後で家具・外構・修繕などの支出が読めない
- 教育費や車の買替えなど大きな支出が近い
- 住宅ローン控除の適用中で、影響を試算していない
借入後の確認と注意点
手元資金の下限を決める
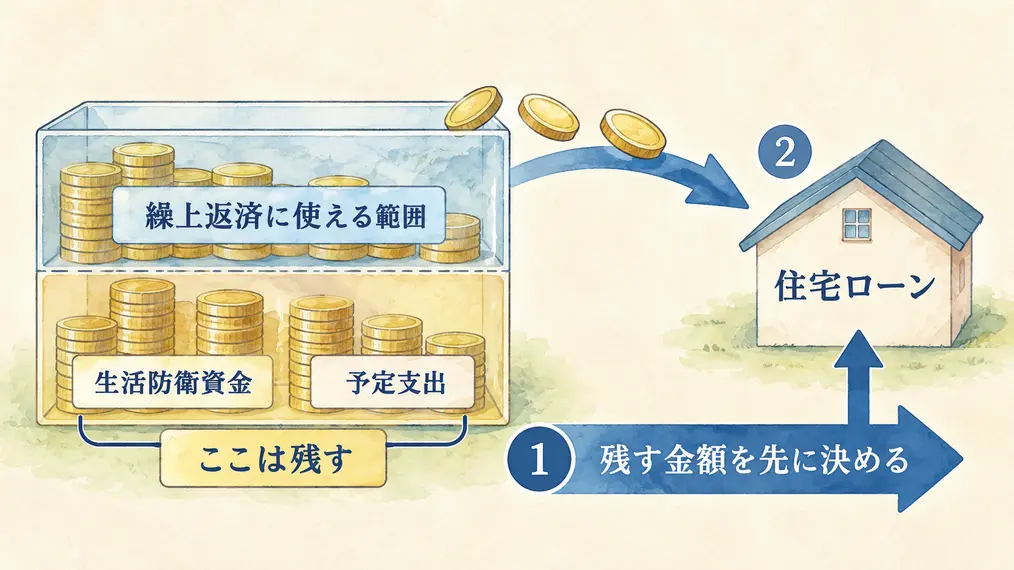
「余った金額を全部返す」のではなく、残す現金を先に決める。生活防衛資金と数年以内の予定支出を引き、残った範囲を繰上返済の候補とする。
実行前に二方式を試算する
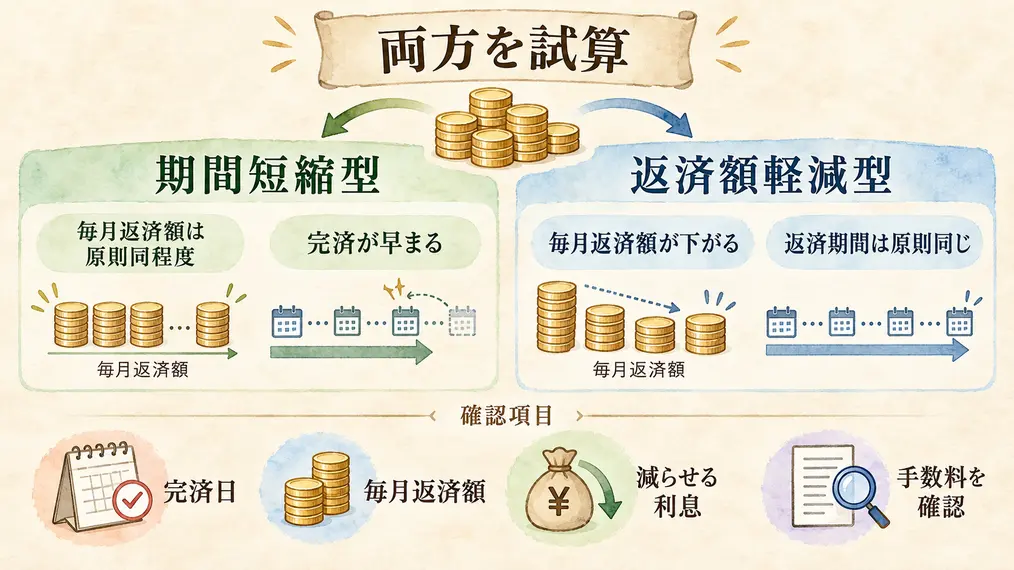
金融機関のシミュレーションで、期間短縮型と返済額軽減型の両方を見る。利息軽減額だけでなく、完済日、実行後の返済額、手数料、住宅ローン控除への影響を並べる。
実行後の返済予定表を保存する
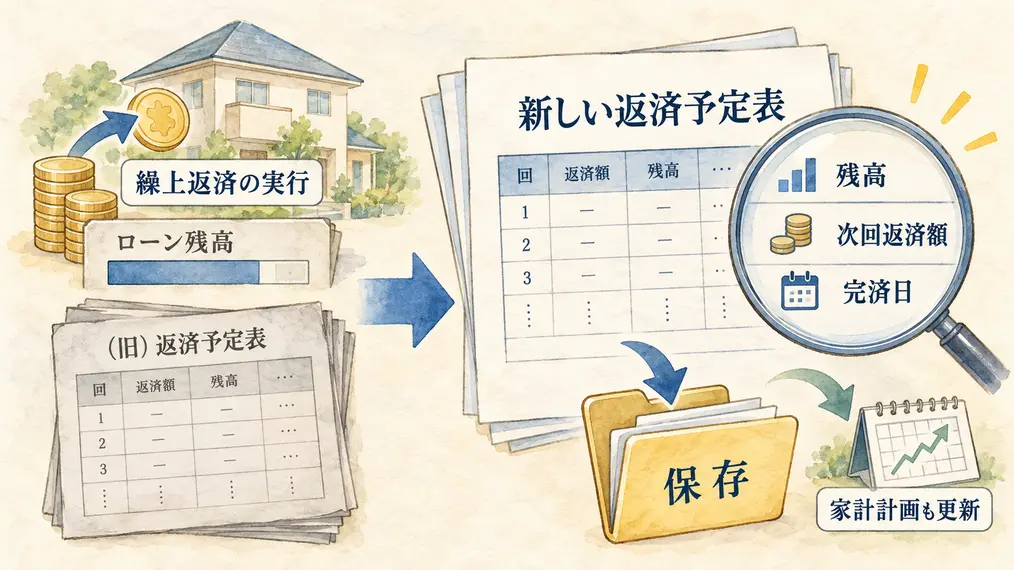
繰上返済後は、残高、次回返済額、完済日が更新される。新しい返済予定表を保存し、家計表や定年までの返済計画も更新する
 ひつヤギ君
貯金ができたら、全部繰上返済したほうが得なの?
 じギィ博士
利息は減るが、現金も同じだけ減る。修繕費や教育費まで返してしまえば、家計が苦しくなるぞ。
暮らしをつくる12の図鑑
HOUSE BUILDING ENCYCLOPEDIA
家づくりの知識を、ひとつずつ。
じギィ博士の研究ノート